¿Qué pasa si te depositan dinero por error y te lo gastas?
El artículo 17 de la Constitución Política de los Estados Unidos Mexicanos establece que ninguna persona puede hacerse justicia por sí misma ni ejercer violencia para reclamar un derecho.
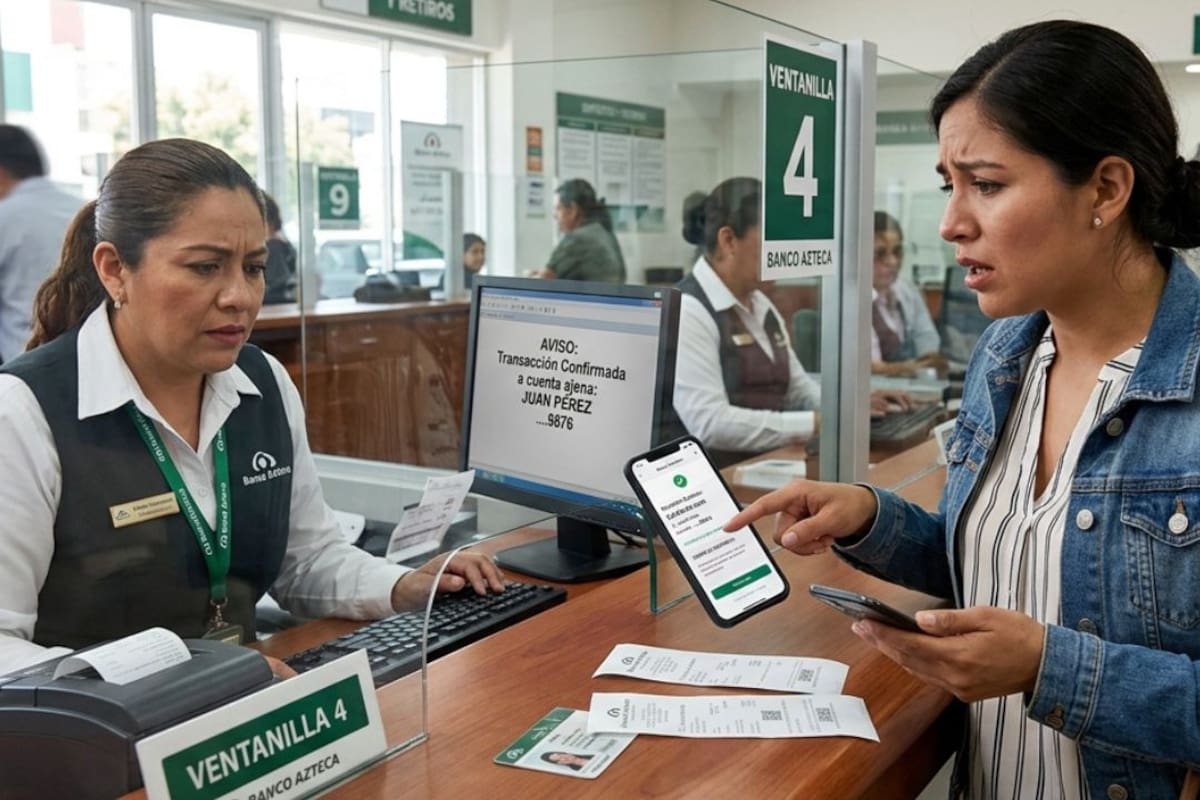
Si recibes un depósito o transferencia bancaria que no reconoces y después se confirma que llegó a tu cuenta por equivocación, no debes disponer del dinero como si fuera tuyo.
El Código Civil Federal contempla la restitución de los pagos indebidos y establece consecuencias distintas según las circunstancias y la buena o mala fe de quien recibió los recursos.
La base jurídica se encuentra en el capítulo sobre enriquecimiento ilegítimo del Código Civil Federal. El artículo 1882 establece que quien se enriquece sin causa en perjuicio de otra persona debe indemnizarla en la medida del beneficio obtenido; el artículo 1883 señala expresamente que cuando una cosa se recibe indebidamente por error existe obligación de restituirla.

La Cámara de Diputados mantiene el Código Civil Federal dentro de su compilación de legislación vigente, cuya última reforma registrada es del 14 de noviembre de 2025.
¿Qué dice la ley sobre recibir dinero por error?
El supuesto jurídico no depende solamente de que el dinero haya aparecido en una cuenta bancaria. Debe determinarse que se trató de un pago o entrega que no correspondía al beneficiario y que existió un error.
El artículo 1883 del Código Civil Federal dispone que cuando se recibe algo que no se tenía derecho a exigir y fue pagado indebidamente por error, existe obligación de restituirlo. El artículo 1882 complementa esa regla al establecer la obligación de indemnizar cuando una persona se enriquece sin causa en detrimento de otra. Código Civil
La legislación también distingue entre las circunstancias en las que actúa quien recibe el pago. El artículo 1884 prevé que, si quien acepta un pago indebido procede de mala fe, puede quedar obligado al pago del interés legal cuando se trate de capitales, además de responder por determinados menoscabos y perjuicios previstos en la propia disposición.
Esto no significa que cualquier depósito equivocado genere automáticamente una responsabilidad penal. La obligación de restitución corresponde al ámbito civil; cualquier responsabilidad adicional tendría que analizarse conforme a los hechos, las pruebas, la legislación aplicable y la determinación de la autoridad competente.

¿Qué relación tiene el artículo 17 de la Constitución con un depósito equivocado?
El artículo 17 de la Constitución Política de los Estados Unidos Mexicanos establece que ninguna persona puede hacerse justicia por sí misma ni ejercer violencia para reclamar un derecho. También reconoce el derecho de toda persona a que los tribunales administren justicia en los términos establecidos por las leyes.
Por ello, el artículo 17 es relevante cuando existe una controversia por un depósito, pero debe interpretarse correctamente: no es el artículo que ordena directamente devolver una transferencia bancaria equivocada. Su función en este contexto es establecer que, si las partes no resuelven el conflicto, el reclamo debe encauzarse por las vías legales correspondientes y no mediante amenazas, violencia o acciones por propia mano.
Consulta el texto vigente del artículo 17 de la Constitución en la Cámara de Diputados
¿Qué recomienda la CONDUSEF si te depositaron dinero por error?
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) recomienda que quien detecte un depósito que no reconoce no disponga de ese dinero, contacte a su institución financiera y revise el origen del movimiento.
La CONDUSEF también explica que, cuando una persona realiza una transferencia equivocada, el procedimiento depende de la operación y de si la cuenta beneficiaria pertenece al mismo banco o a otra institución. En determinados casos, la institución financiera puede contactar al titular de la cuenta receptora para comunicarle el error y buscar la devolución.
¿Qué hacer si aparece un depósito que no reconoces?
- No gastes, retires ni transfieras el dinero recibido.
- Comunícate con tu banco mediante su aplicación, teléfono o sucursal oficial.
- Solicita un folio o número de reporte y conserva la fecha y hora de la gestión.
- Revisa el monto, fecha, concepto y datos disponibles de la operación.
- No regreses el dinero a una cuenta distinta de la que originó el depósito sin verificar primero la operación con tu banco.
- Conserva estados de cuenta, comprobantes, mensajes y cualquier comunicación relacionada.
- Si la institución financiera no resuelve la situación, solicita orientación a la CONDUSEF o a la Unidad Especializada de Atención a Usuarios de tu banco.
Estas medidas también ayudan a evitar que una supuesta devolución sea utilizada para un fraude. La recomendación de CONDUSEF es revisar primero el origen del depósito y no disponer de recursos que no corresponden al titular de la cuenta.
¿El banco puede cancelar una transferencia SPEI equivocada?
No necesariamente. Banco de México señala que, conforme a las reglas aplicables al SPEI, las transferencias que ya fueron liquidadas y acreditadas en la cuenta beneficiaria son firmes, irrevocables, exigibles y oponibles frente a terceros. Por ello, enviar dinero a una cuenta equivocada no significa que el ordenante pueda simplemente cancelar la operación después de que fue acreditada.
Esto no elimina la posibilidad de reclamar la devolución. Banco de México recomienda acudir a la Unidad Especializada de la institución financiera correspondiente o solicitar orientación a la CONDUSEF cuando una transferencia fue enviada a una cuenta equivocada.
El ordenante también puede consultar el Comprobante Electrónico de Pago (CEP). Banco de México explica que este documento acredita la transferencia realizada mediante SPEI y contiene información de la operación, como instituciones participantes, monto y cuenta beneficiaria.
¿Quién debe demostrar que el depósito fue un error?
El artículo 1891 del Código Civil Federal establece que quien afirma haber realizado el pago debe probarlo y también debe acreditar el error con el que lo efectuó, salvo las excepciones previstas en la propia disposición.
Por ello, documentos como el comprobante de transferencia, el CEP, estados de cuenta, claves de rastreo y comunicaciones con las instituciones financieras pueden ser relevantes para acreditar qué ocurrió. La Suprema Corte de Justicia de la Nación también ha identificado el artículo 1883 como fundamento de la obligación de restitución derivada de un pago indebido y ha señalado la importancia de acreditar el supuesto correspondiente.
Un punto importante es que el Código Civil Federal no necesariamente será la única norma aplicable en cualquier conflicto civil. La legislación civil de la entidad federativa correspondiente y las circunstancias específicas del caso pueden determinar qué disposiciones deben utilizarse.
¿Qué pasa si ya gastaste el dinero que llegó por error?
Gastar o retirar los recursos no convierte automáticamente el caso en un delito. Sin embargo, puede ser relevante para determinar las consecuencias civiles y la conducta de quien recibió el pago, especialmente si existen elementos para establecer que conocía el error.
El artículo 1884 contempla consecuencias específicas para quien acepta un pago indebido de mala fe, entre ellas el interés legal cuando se trate de capitales y determinados perjuicios. La valoración de la buena o mala fe depende de las circunstancias y de las pruebas del caso; no debe asumirse automáticamente por el solo hecho de que hubo un depósito equivocado.
La vía adecuada ante una controversia es la reclamación documentada ante la institución financiera y, si resulta necesario, el uso de los mecanismos legales correspondientes. Esto es consistente con el artículo 17 constitucional, que impide que una persona pretenda hacer justicia por cuenta propia.
Si recibiste un depósito que no reconoces, la actuación inmediata es conservar el dinero sin disponer de él, reportar el movimiento al banco y documentar cada gestión. Si el banco no resuelve la situación, puedes acudir a la CONDUSEF para recibir orientación. En una transferencia SPEI ya liquidada y acreditada, la devolución no funciona como una cancelación automática de la operación, por lo que la documentación de la transferencia y del reclamo adquiere especial importancia.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados