Los 7 movimientos financieros que puedes hacer desde hoy ante la entrada en vigor de la Ley de Economía Digital que busca reducir el uso de efectivo en México
La medida forma parte del Paquete Económico 2027 y contempla transferencias, tarjetas, códigos QR y servicios financieros a distancia
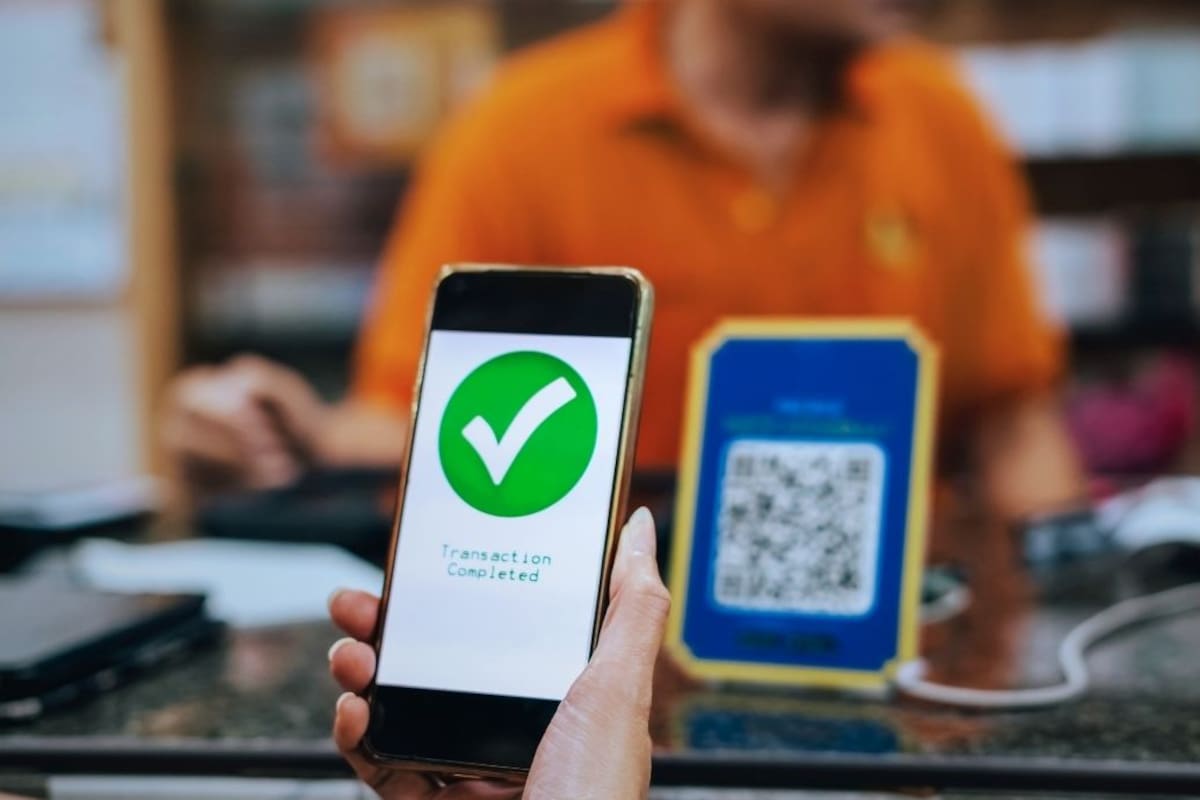
MÉXICO.- La Secretaría de Hacienda y Crédito Público (SHCP) dispone de un plazo de 15 días hábiles, a partir de la entrada en vigor de la Ley de Economía Digital para Pagos Digitales y Electrónicos, para publicar los sectores y actividades comerciales en los que el cobro por vías electrónicas se convertirá en la única modalidad permitida.
La medida forma parte del Paquete Económico 2027 y fue difundida en el Diario Oficial de la Federación el 4 de noviembre de 2026, con la finalidad de disminuir el uso de dinero en efectivo en el país.
Aunque la legislación no prohíbe ni retira del mercado la moneda física de forma inmediata, la regulación acelerará la adopción de transferencias bancarias, cobros con tarjetas de débito o crédito, códigos QR y la contratación de servicios financieros a distancia. Ante este ajuste en el entorno económico, especialistas recomiendan realizar siete movimientos preventivos en la administración del dinero personal.

Te puede interesar: México busca reducir el uso de efectivo con una nueva ley de pagos digitales, ¿qué cambiará para tiendas, negocios y consumidores?
¿Cómo ajustar tus cuentas bancarias y métodos de pago?
El nuevo marco legal faculta al Banco de México para regular las cuentas de depósito a la vista de acuerdo con las necesidades de los usuarios, por lo que resulta indispensable revisar los costos de los servicios financieros.
- Comparar comisiones bancarias: Revisa los contratos y las tablas de costos en las aplicaciones bancarias para calcular el gasto anual acumulado por conceptos como manejo de cuenta, transferencias electrónicas o retiros de efectivo en cajeros automáticos pertenecientes a otras instituciones.
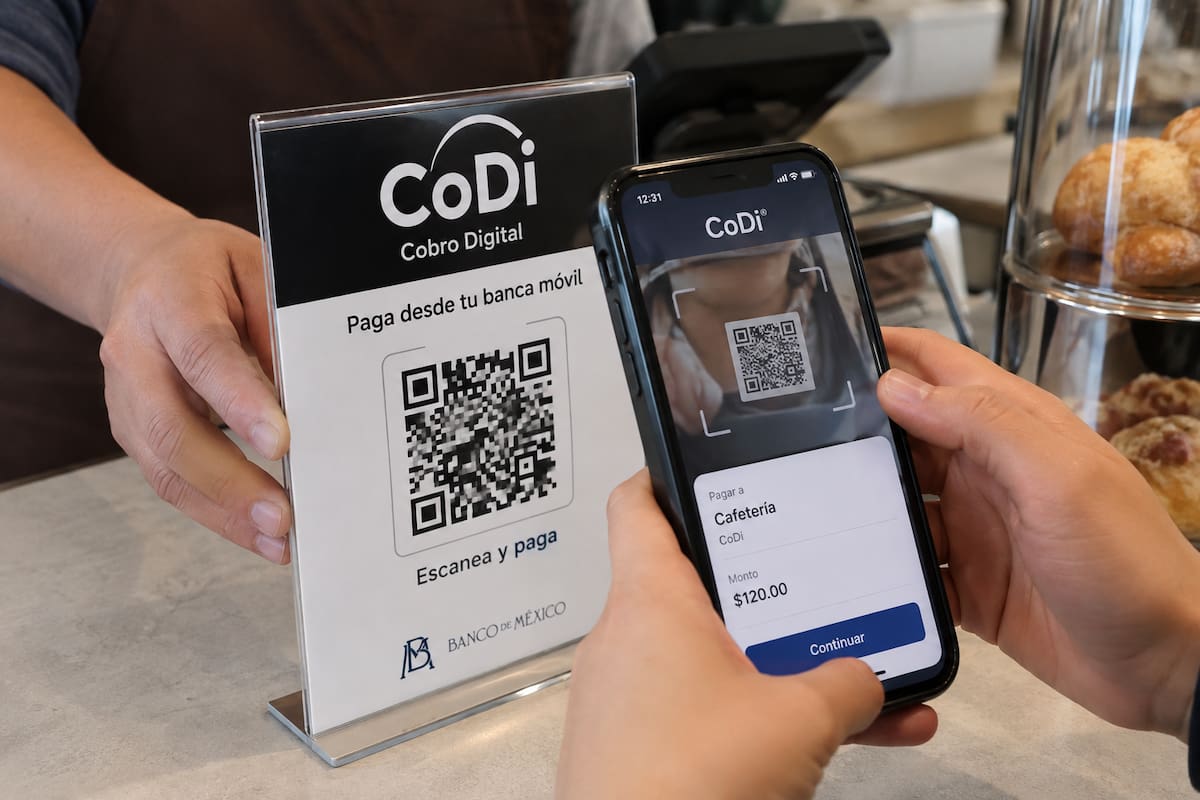
- Activar plataformas de transferencia directa: Habilitar sistemas como SPEI, CoDi o DiMo en la banca móvil permite mover dinero sin depender del papel moneda. Configura una de estas alternativas, realiza una prueba por una cantidad mínima, guarda el comprobante de operación y verifica los límites de transferencia u horarios permitidos.
- Probar pagos mediante código QR o NFC: La normativa reconoce formalmente las transacciones sin contacto y el escaneo de códigos QR. Realiza pagos pequeños y cotidianos mediante estas opciones para comprobar la coincidencia entre el nombre del comercio y la aplicación antes de autorizar cualquier cargo.
¿Qué medidas de organización y seguridad se deben aplicar?
La digitalización de los servicios financieros elimina trámites presenciales, pero exige elevar los controles de verificación para prevenir fraudes o cobros indebidos.
- Automatizar pagos fijos mediante domiciliación: Esta herramienta permite programar cobros de servicios esenciales estables, como luz, agua, internet o pólizas de seguro, y reduce el riesgo de penalizaciones por atraso. Para cobros variables o negociables, mantén la modalidad de pago manual.
- Utilizar la CURP Digital para aperturar cuentas: La regulación valida la CURP Digital y el Expediente Digital Ciudadano para la contratación de productos financieros a distancia. Al abrir cuentas en bancos tradicionales, instituciones digitales o empresas fintech, revisa que cuenten con seguros de protección, como la cobertura del IPAB, que respalda depósitos hasta por 400,000 UDIs.
- Reforzar los controles de seguridad digital: Para mitigar el riesgo de accesos no autorizados, activa la autenticación de doble factor (2FA) y las alertas instantáneas por movimiento. Nunca compartas contraseñas, claves NIP o códigos OTP recibidos por mensajes de texto o aplicaciones de mensajería.
Te puede interesar: Ley de Economía Digital podría enfrentar impugnaciones por inconstitucionalidad; Hacienda decidirá qué sectores dejarán de usar efectivo
¿Por qué conviene mantener una reserva en efectivo?
A pesar del impulso normativo hacia los medios electrónicos, conservar un respaldo en papel moneda continúa siendo una medida de prevención ante imprevistos técnicos.
Fallas en el suministro eléctrico, interrupciones en las redes de comunicación o terminales bancarias fuera de servicio pueden impedir la liquidación de compras por vías digitales. Por ello, se recomienda mantener un fondo físico equivalente a una semana de gastos básicos diarios y resguardar el fondo de emergencia principal en una cuenta digital con disponibilidad inmediata.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Únete al canal aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados