México busca reducir el uso de efectivo con una nueva ley de pagos digitales, ¿qué cambiará para tiendas, negocios y consumidores?
Experto del Tecnológico de Monterrey explica que la legislación busca disminuir riesgos asociados con el manejo de billetes y monedas.
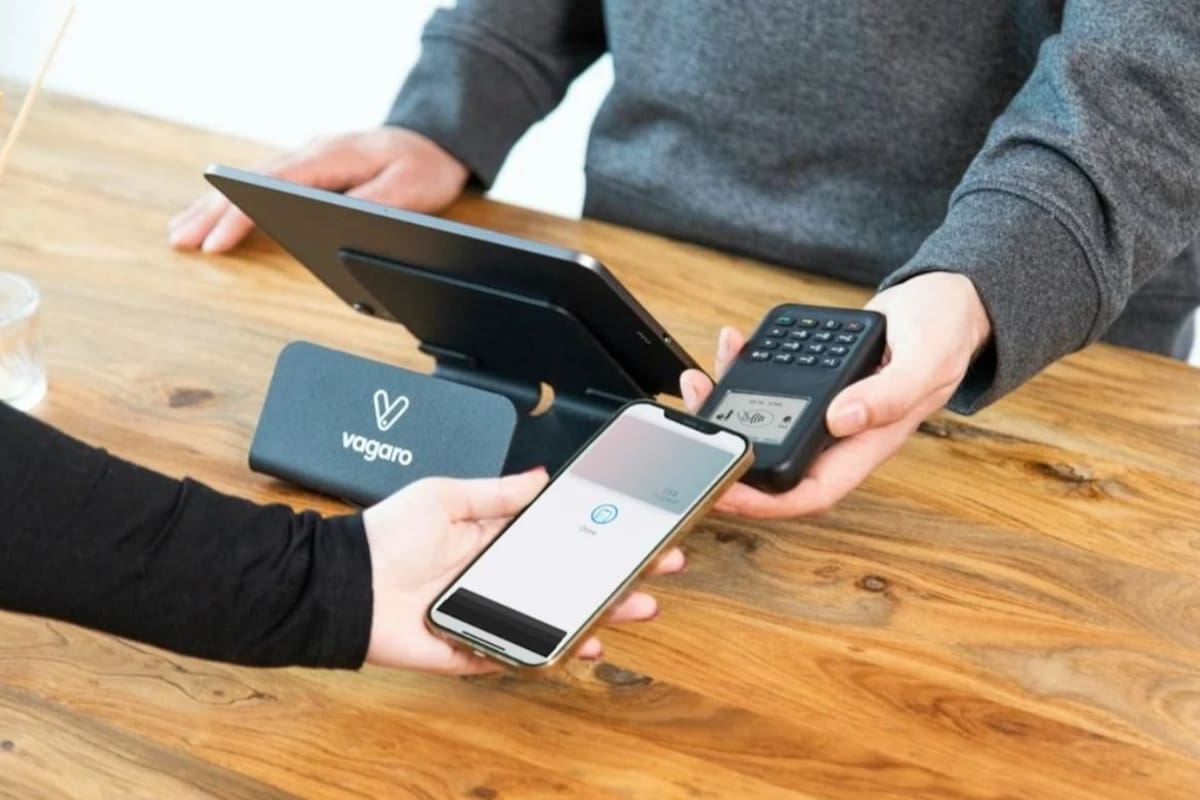
La nueva Ley de Economía Digital para Pagos Digitales y Electrónicos busca impulsar el uso de transferencias, tarjetas, códigos QR y otras herramientas electrónicas en México, además de permitir que ciertos sectores adopten estos medios como única forma de pago.
Sin embargo, no significa que todos los comercios dejarán de aceptar efectivo de inmediato: la Secretaría de Hacienda y Crédito Público (SHCP) debe determinar primero qué actividades estarán sujetas a esa obligación.
Pablo Pérez Akaki, profesor de Contabilidad y Finanzas del Tecnológico de Monterrey, campus Estado de México, e investigador del Financial Access Research Center, explicó a CONECTA que uno de los objetivos de la medida es reducir gradualmente el uso de dinero en efectivo, modernizar las transacciones y disminuir riesgos asociados con el manejo de billetes y monedas.

¿Qué es la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos?
Es una legislación federal que busca promover la adopción de medios de pago digitales y electrónicos en las operaciones económicas. Su aplicación abarca a proveedores de bienes y servicios, personas usuarias, instituciones financieras y autoridades de los tres órdenes de gobierno.
El artículo 1 establece que su objetivo es impulsar la implementación de estos medios de pago en el país, conforme a las disposiciones que emitan las autoridades competentes.
La norma también contempla mecanismos para facilitar la contratación digital de servicios financieros, ampliar el uso de herramientas electrónicas y promover la inclusión financiera.
El decreto fue publicado en el Diario Oficial de la Federación (DOF) el 4 de noviembre de 2026 y entró en vigor el día siguiente, 5 de noviembre.
La legislación tiene aplicación en todo el territorio nacional y establece un periodo de 15 días hábiles para que Hacienda determine los sectores estratégicos o actividades relevantes donde los pagos digitales podrán ser la única forma de cobro.
¿Qué formas de pago contempla la nueva ley?
El artículo 2 reconoce distintos instrumentos y tecnologías para realizar operaciones electrónicas. Entre ellos están:
- Códigos QR: permiten iniciar pagos mediante el escaneo de un código desde un dispositivo móvil.
- Tecnología NFC: facilita transacciones al acercar dispositivos compatibles.
- Tarjetas de débito y crédito: instrumentos bancarios para realizar pagos electrónicos.
- Transferencias de fondos: operaciones entre cuentas mediante servicios financieros.
- Domiciliaciones: cargos autorizados a una cuenta para cubrir pagos.
- Otros dispositivos e interfaces: herramientas que permitan realizar pagos o transferir recursos, conforme a las disposiciones de las autoridades.
La ley no limita los pagos digitales a una sola aplicación o tecnología. También faculta al Banco de México para impulsar herramientas que faciliten las transferencias y la recepción de pagos mediante códigos QR.
¿En qué negocios podría dejar de aceptarse el efectivo?
La nueva legislación no incluye una lista definitiva de establecimientos que deban eliminar el cobro en efectivo. El artículo 13 establece que la SHCP determinará los sectores estratégicos y las actividades relevantes donde los medios de pago digitales y electrónicos podrán convertirse en la única forma de pago.
Esto significa que la obligación no se aplica automáticamente a todas las tiendas, mercados, restaurantes o pequeños negocios. Primero debe existir una determinación de Hacienda y después las autoridades competentes de cada sector tendrán que emitir las disposiciones correspondientes.
En la entrevista difundida por CONECTA, Pérez Akaki explicó que todavía deben definirse los establecimientos y actividades que participarán en la transición. Aunque se han mencionado gasolineras y casetas de cobro en versiones periodísticas, la ley no las identifica expresamente como los primeros sectores obligados.
¿Qué cambiará para los pequeños negocios y los consumidores?
La implementación de pagos digitales requerirá que los comercios cuenten con infraestructura para recibirlos y que los consumidores tengan acceso a las herramientas necesarias para utilizarlos.
El artículo 12 establece que los proveedores de bienes y servicios y las autoridades deberán habilitar los medios necesarios para recibir pagos electrónicos, informar cuáles están disponibles y adoptar medidas para atender las contingencias que impidan su funcionamiento.
Para los pequeños establecimientos, el cambio puede implicar ajustes tecnológicos y operativos.
En el caso de los consumidores, el acceso a una cuenta financiera, un teléfono compatible o una tarjeta puede facilitar las operaciones, aunque también existen barreras relacionadas con la conectividad y la inclusión financiera.
Pérez Akaki señaló a CONECTA que la participación de comerciantes y compradores será necesaria para que la transición funcione. También advirtió que la digitalización debe acompañarse de educación financiera para que las personas conozcan el funcionamiento de las herramientas, sus beneficios y sus riesgos.
¿Qué ventajas pueden tener los pagos con CoDi y SPEI?
México ya cuenta con infraestructura para realizar pagos electrónicos desde teléfonos celulares. Una de las herramientas es CoDi, desarrollada por el Banco de México, que utiliza códigos QR y tecnología NFC para realizar cobros y pagos mediante transferencias.
El SPEI, por su parte, permite enviar transferencias electrónicas entre cuentas de distintas instituciones financieras.
Ambos sistemas forman parte de la infraestructura que puede facilitar el uso de pagos digitales, aunque la nueva ley no establece que todos los comercios deban utilizar una plataforma específica.
Entre los beneficios que pueden ofrecer estas herramientas están:
- Reducir la necesidad de transportar y resguardar dinero en efectivo.
- Registrar las operaciones electrónicas.
- Facilitar el seguimiento de pagos y transferencias.
- Agilizar el cobro en establecimientos.
- Generar historiales de operaciones que pueden ser considerados por instituciones financieras.
¿La nueva ley establece el uso obligatorio de la CURP digital?
La legislación incorpora la CURP Digital como un mecanismo de confianza para la contratación digital de servicios financieros. Sin embargo, establece que las personas usuarias podrán elegir entre utilizarla o presentar otro mecanismo de identificación oficial.
El artículo 5 señala que la CURP Digital será aceptada para estos procedimientos conforme a las disposiciones de las autoridades competentes. El artículo 6 precisa que su uso será a elección de la persona usuaria.
La ley también contempla el Expediente Digital Ciudadano, que permitirá consultar o utilizar documentos e información de las personas para contratar servicios financieros, cuando ellas lo soliciten.
Pérez Akaki reconoció que el uso de información digital plantea desafíos relacionados con la protección de datos personales y la ciberseguridad. No obstante, la incorporación de la CURP Digital en esta legislación no debe interpretarse como una obligación general de utilizarla para realizar cualquier compra o pago.
Por ahora, la lista de sectores, las condiciones técnicas y los periodos de transición dependerán de las determinaciones de la SHCP y de las disposiciones que emitan las autoridades competentes.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Únete al canal aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados