Cómo puedes usar tu CURP biométrica bajo la nueva Ley de Economía Digital para abrir cuentas bancarias y contratar servicios financieros de forma remota sin tener que presentar fotocopias
La legislación remitida al Ejecutivo autoriza además la CURP biométrica para aperturas bancarias remotas y mantiene el uso de efectivo en comercios populares.
MÉXICO.- El Congreso de la Unión aprobó el proyecto para expedir la Ley de Economía Digital para Pagos Digitales y Electrónicos y lo remitió al Ejecutivo Federal para su promulgación. La normativa establece un marco regulatorio para acelerar la adopción de medios de pago electrónicos, simplificar la gestión de trámites públicos e impulsar la inclusión financiera en todo el país.
Según información difundida por el Senado de la República, el nuevo ordenamiento faculta a las autoridades para catalogar sectores donde el cobro digital será exclusivo, al tiempo que integra la CURP Digital como mecanismo oficial de verificación ante entidades financieras.
Te puede interesar: ¿Cómo cambiará la forma de hacer pagos en México con la Ley de Economía Digital?

¿En qué sectores será obligatorio el pago digital?
La legislación otorga atribuciones a la Secretaría de Hacienda y Crédito Público (SHCP) para definir las actividades estratégicas que deberán migrar de forma obligatoria al cobro electrónico. Los primeros tres rubros contemplados para este esquema son:
- Casetas de peaje en la red de carreteras del país.
- Estaciones de servicio de gasolina.
- Trámites gubernamentales en los niveles federal, estatal y municipal.
La ley contempla un calendario de implementación tras su entrada en vigor. Durante los primeros 15 días hábiles, la SHCP publicará el listado oficial de los sectores obligados. En los 15 días hábiles posteriores, las dependencias correspondientes emitirán los requisitos y lineamientos técnicos para la operación de las plataformas de cobro.
Te puede interesar: Banxico pide a los bancos simplificar sus aplicaciones móviles para facilitar las transferencias electrónicas y reducir el uso de efectivo en México
¿Se prohibirá el dinero en efectivo en comercios y mercados?
La legislación no elimina el uso de billetes y monedas de forma inmediata en el comercio popular, tianguis o mercados locales. La transición hacia los canales electrónicos se mantendrá de manera gradual para no afectar a la población sin acceso regular a servicios bancarios.
Para prevenir afectaciones por fallas operativas, los artículos 15 y 16 de la ley establecen un protocolo de contingencia. En situaciones de interrupción eléctrica, caída de sistemas bancarios o falta de señal de internet, los establecimientos y dependencias estarán autorizados a recibir pagos en efectivo o mediante cheque de forma temporal.
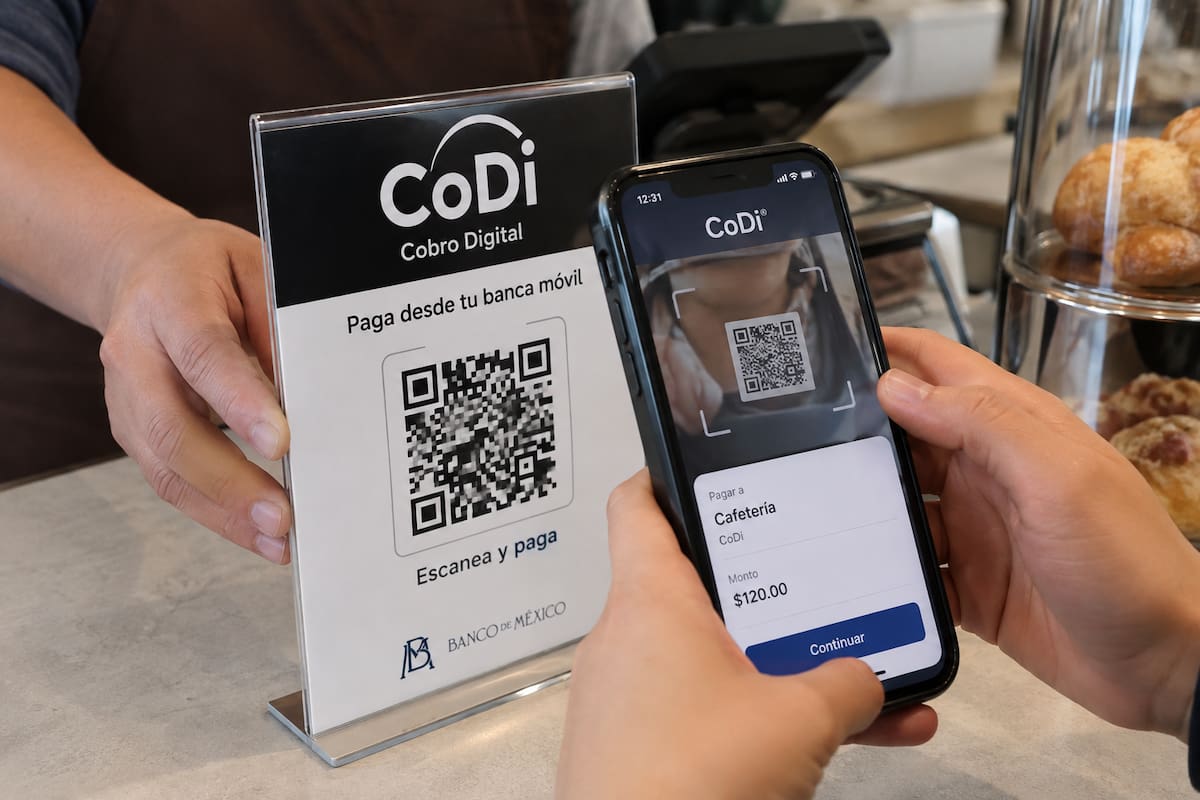
Entre los medios de pago reconocidos por la ley figuran tarjetas de crédito y débito, transferencias del Sistema de Pagos Electrónicos Interbancarios (SPEI), Cobro Digital (CoDi), Dinero Móvil (Dimo), tecnología sin contacto (NFC), códigos QR y domiciliación bancaria. Asimismo, el Banco de México emitirá disposiciones para homologar las aplicaciones móviles financieras de la banca y simplificar las transferencias entre usuarios.
¿Cómo funcionará la CURP biométrica en los bancos?
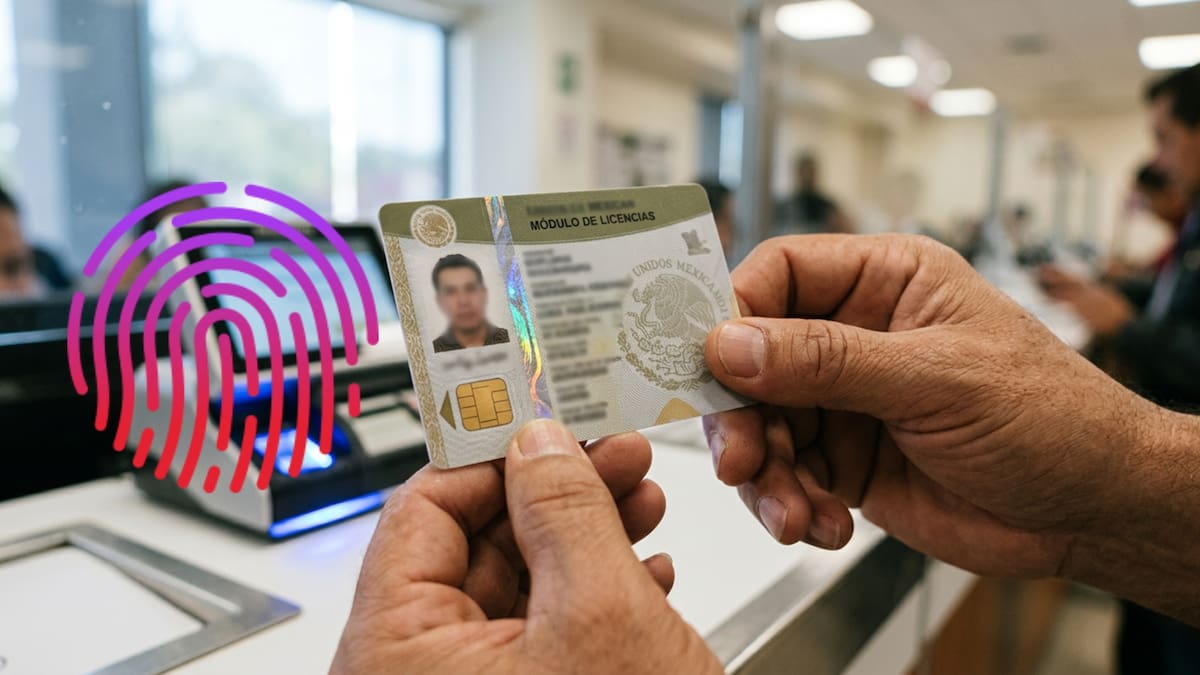
La normativa reconoce la CURP Digital, emitida por la Agencia de Transformación Digital y Telecomunicaciones con fotografía y huellas dactilares, como un mecanismo oficial de confianza. Esta herramienta permitirá validar la identidad de los usuarios en la contratación remota de servicios financieros y en la apertura de cuentas bancarias ante instituciones de crédito y sociedades financieras.
Te puede interesar: Ante el registro obligatorio de celulares en México, Tribunal protegió a un usuario para que no entregue huellas, iris ni CURP biométrica a su compañía telefónica
El uso de la CURP biométrica ante los bancos será totalmente optativo para el ciudadano, quien mantendrá la libertad de identificarse con cualquier otro documento oficial vigente. Además, este instrumento se articulará con el Expediente Digital Ciudadano para permitir la consulta y envío de documentación oficial a las instituciones financieras sin necesidad de acudir a sucursales ni entregar fotocopias en papel.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados