Pagar con un código QR no siempre significa lo mismo por lo que te explicamos cómo funciona CoDi en México y qué debes revisar en la pantalla de tu celular antes de autorizar cualquier transferencia desde tu app bancaria
La iniciativa busca revertir el uso de efectivo en compras menores mediante la homologación de aplicaciones bancarias y la plataforma CoDi operada por el Banco de México.
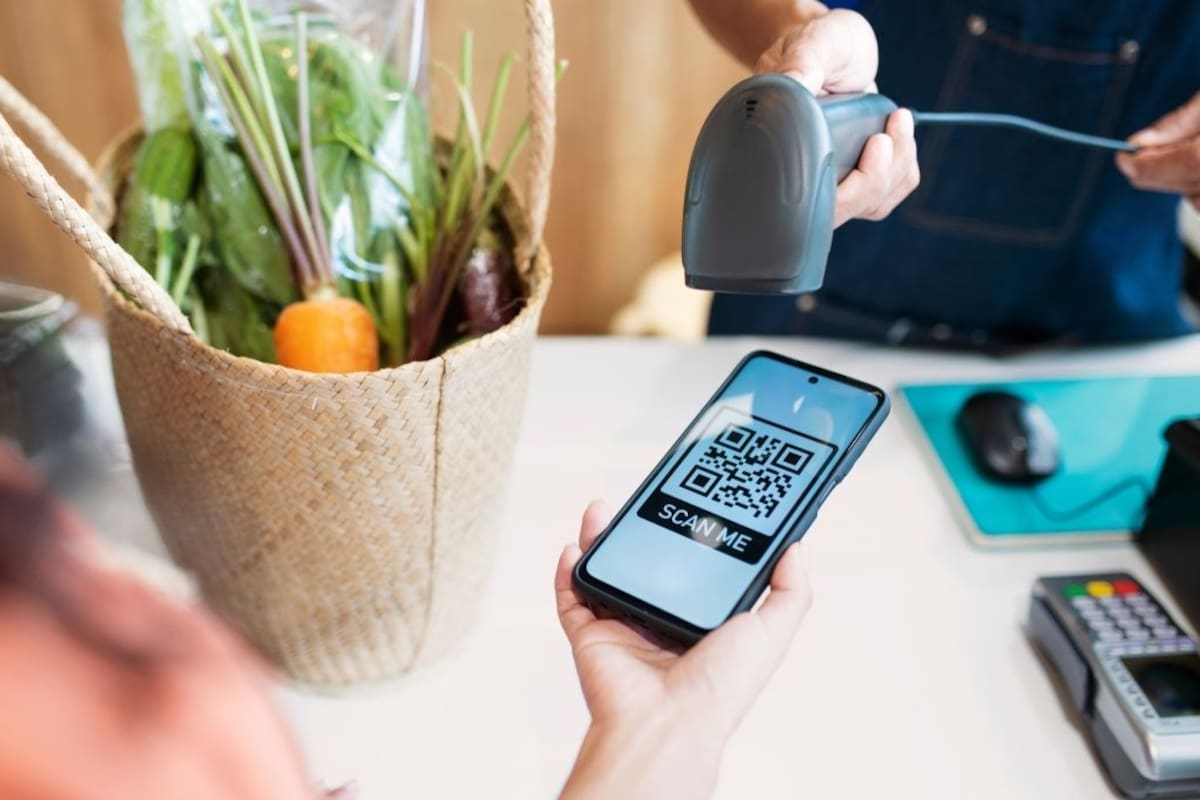
MÉXICO.-El Gobierno de México envió al Congreso de la Unión la propuesta de Ley de Economía Digital para Pagos Digitales y Electrónicos como parte del Paquete Económico 2027. La iniciativa busca masificar el uso de medios de pago electrónicos y reducir de manera progresiva la circulación de dinero en efectivo en todo el país.
De acuerdo con la Exposición de Motivos del proyecto, entre los años 2021 y 2024 las compras de 500 pesos o menos realizadas en efectivo disminuyeron del 90.1% al 85.2%, mientras que los pagos y transferencias desde aplicaciones móviles apenas pasaron del 1.6% al 4.4%. Ante este panorama, el proyecto contempla medidas regulatorias coordinadas entre el Banco de México (Banxico) y la Secretaría de Hacienda y Crédito Público (SHCP).
Te puede interesar: Sheinbaum impulsa CoDi para reducir el uso de efectivo en México y busca aumentar 50% los pagos digitales en 2027

Medidas obligatorias en comercios, bancos y trámites
El proyecto de ley establece ejes centrales para transformar la infraestructura transaccional de comercios y dependencias públicas:
- Código QR en terminales: El Banco de México establecerá las reglas para que las terminales punto de venta en los establecimientos cuenten con la capacidad técnica de procesar cobros con código QR desde el teléfono móvil.
- Homologación de aplicaciones: Las instituciones bancarias deberán simplificar la interfaz de sus aplicaciones móviles para facilitar las transferencias electrónicas, fijando como fecha límite el 14 de diciembre de 2026.
- Restricción de efectivo en trámites: La SHCP determinará qué trámites oficiales y sectores dejarán de aceptar dinero físico, haciendo obligatorio el cobro por medios digitales.
- Apertura de cuentas con CURP biométrica: Se habilitará la creación de cuentas de débito a distancia utilizando la CURP biométrica y el Expediente Digital Ciudadano.
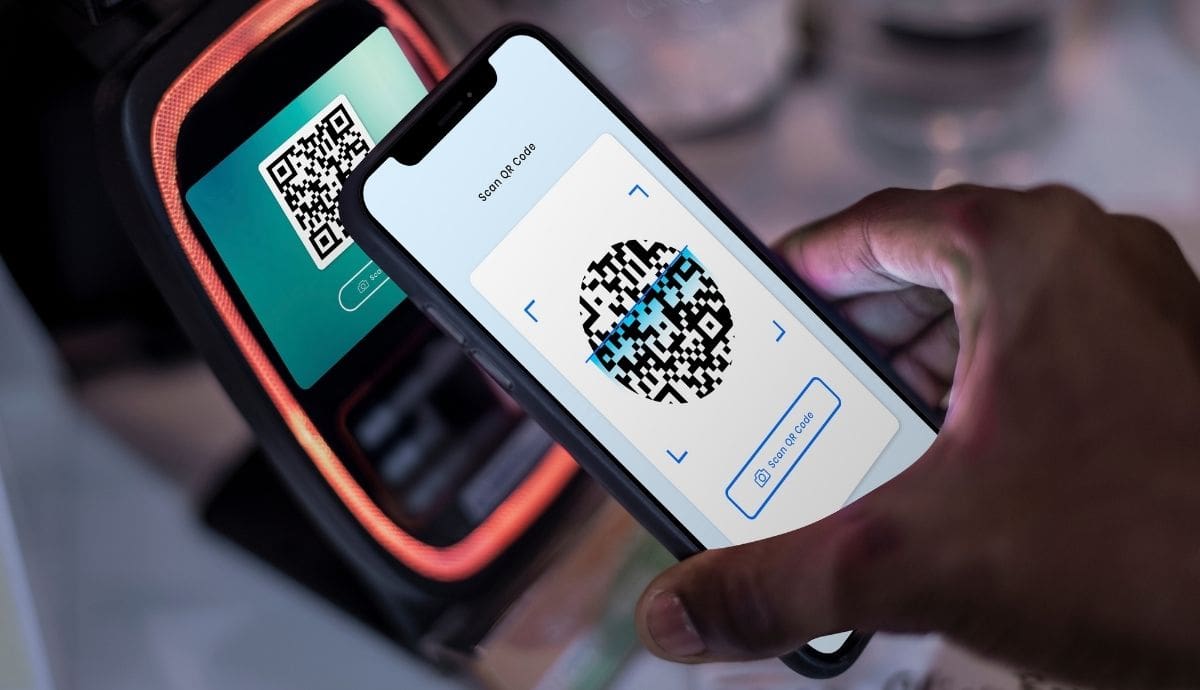
¿Cuál es la diferencia entre un Código QR y CoDi?
Un código QR (Quick Response) es simplemente la tecnología de lectura visual (un patrón de cuadros blancos y negros) que almacena información para ser leída por la cámara de un celular. Por sí solo, el QR no es un sistema de pago, sino un medio para transmitir datos rápidamente.
Por su parte, CoDi® (Cobro Digital) es la plataforma y sistema de procesamiento oficial del Banco de México (Banxico) que utiliza la infraestructura del SPEI para realizar transferencias electrónicas inmediatas, las 24 horas y sin comisiones.
En términos sencillos:
- El Código QR es el canal o la “herramienta” de lectura.
- CoDi® es el sistema o “motor” financiero desarrollado por Banxico que procesa el dinero en tiempo real de cuenta a cuenta.
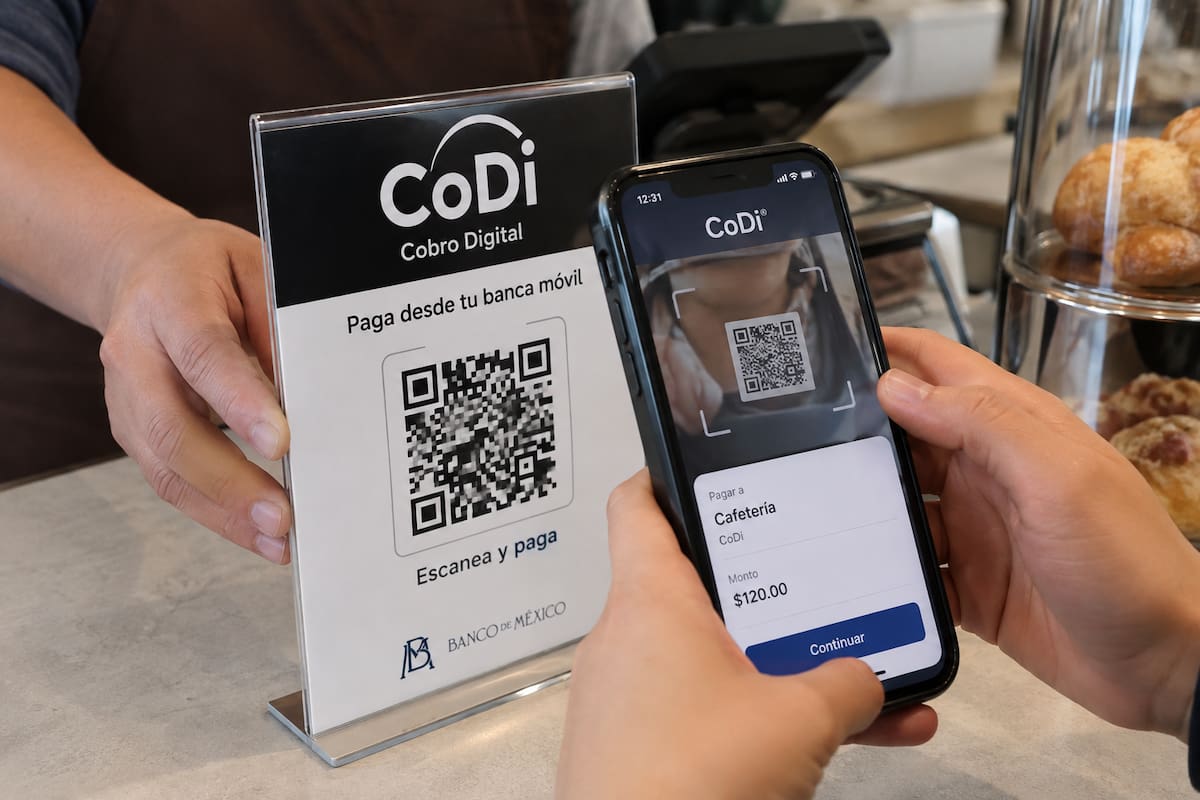
¿Cómo operan las dos modalidades de QR dentro de CoDi?
Dentro del ecosistema CoDi®, el Banco de México contempla dos esquemas tecnológicos para desplegar estos códigos:
- Código QR Estático: Es un código físico, impreso o colocado de forma permanente en un mostrador o negocio. No cambia y requiere que el comprador ingrese manualmente el monto exacto a pagar en su aplicación bancaria.
- Código QR Dinámico: Se genera de forma única en la pantalla del dispositivo del cobrador para una sola transacción. Ya incluye el monto exacto a pagar, lo que evita errores al capturar la cifra.
Al pagar con CoDi®, la transacción no pasa por redes de tarjetas de crédito o débito comerciales, sino que viaja directamente como una transferencia interbancaria autorizada e irreversible desde la aplicación de tu banco.
¿Cómo opera CoDi para cobrar sin comisiones?
Para respaldar el crecimiento del cobro digital, la infraestructura nacional se apoya en CoDi®, una plataforma desarrollada por Banxico que opera bajo un esquema 24/7 durante todo el año y sin cobro de comisiones para compradores ni comercios.
El proceso de pago mediante CoDi se ejecuta en cuatro pasos en tiempo real:
- Generación del cobro: El vendedor ingresa la cantidad a cobrar desde su aplicación móvil.
- Lectura o aproximación: El comprador lee el código QR dinámico o estático en la pantalla del vendedor, o acerca su teléfono si utiliza tecnología NFC.
- Transferencia electrónica: Tras verificar los datos, el pagador autoriza la transacción desde su app bancaria para enviar los recursos de forma inmediata.
- Confirmación al instante: El sistema de Banxico envía una notificación en tiempo real a ambos usuarios confirmando que la transferencia se completó.
Las operaciones mediante esta plataforma quedan protegidas contra contracargos o reclamos no justificados, ya que cada transacción requiere la autorización directa e explícita del usuario desde su dispositivo móvil.
Te puede interesar: Banxico ordena facilitar las transferencias por app y los bancos adelantarán los cambios a tres clics para el Buen Fin de 2026
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados