Gestores ofrecían préstamos para aumentar la pensión del IMSS con la Modalidad 40, pero pedían las escrituras de las propiedades como garantía; el instituto reporta 115 denuncias por presuntas irregularidades
El IMSS detectó un mecanismo en el que intermediarios financiaban las aportaciones de trabajadores para elevar sus futuras pensiones y después cobraban los préstamos con esos recursos. En algunos casos, solicitaban escrituras de inmuebles como respaldo y utilizaban empresas fantasma para simular cotizaciones
Personas que buscaban mejorar el ingreso que recibirían durante su jubilación fueron atraídas por gestores y financieras que les ofrecían dinero para cubrir las aportaciones de la Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS). Sin embargo, según la institución, algunos intermediarios pedían las escrituras de sus propiedades como garantía y después recuperaban el financiamiento mediante el cobro de los recursos de la pensión.
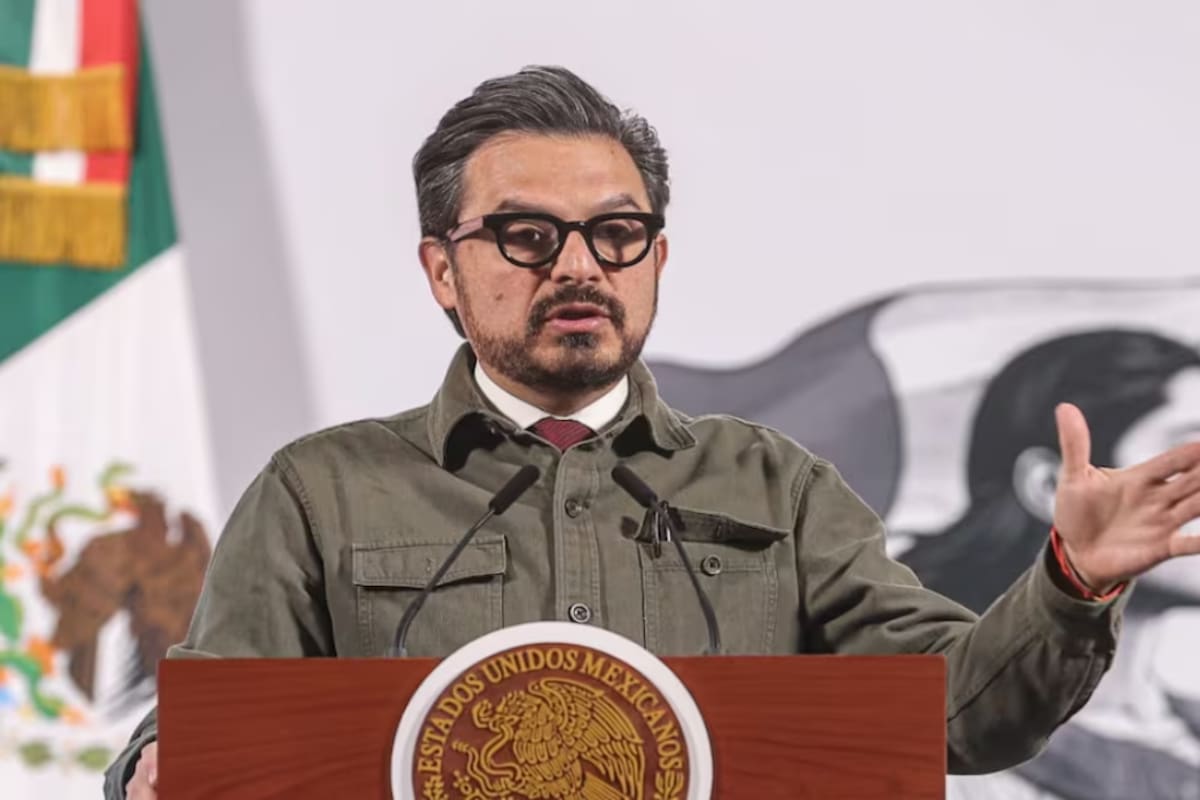
Según información publicada por La Jornada el 27 de octubre de 2026, el director general del IMSS, Zoé Robledo, explicó que el instituto detectó estructuras de gestores, asesores financieros y empresas que prestaban dinero para cubrir periodos de cotización y elevar el monto de las pensiones. El funcionario señaló que el organismo había presentado 115 denuncias por presuntos fraudes relacionados con estas prácticas.
El mecanismo, de acuerdo con las declaraciones del funcionario, podía incluir la inscripción de trabajadores en empresas fantasma, donde supuestamente existía una relación laboral que en realidad no se había producido. De esta forma, los intermediarios buscaban completar los periodos de cotización necesarios para que las personas pudieran incorporarse a la Modalidad 40 y aspirar a una pensión más alta.

Robledo sostuvo que algunas pensiones llegaron a incrementarse hasta 1,000% mediante estos esquemas. También cuestionó que el financiamiento terminara convirtiéndose en un crédito que los intermediarios recuperaban después, mientras el Estado cubría la pensión correspondiente.
¿Cómo funcionaba el esquema de préstamos?
La Modalidad 40 permite a determinadas personas que dejaron de tener un empleo formal continuar realizando aportaciones al IMSS para seguir acumulando cotizaciones y mejorar las condiciones de su futura jubilación. Los pagos se calculan a partir del salario base de cotización elegido, dentro de los límites establecidos por las reglas aplicables.
El problema señalado por el instituto no es el uso de esta modalidad por sí mismo, sino las prácticas que algunos intermediarios habrían empleado para obtener beneficios económicos a partir de ella.
De acuerdo con las declaraciones de Robledo y la información difundida por medios nacionales, el mecanismo podía desarrollarse de la siguiente manera:
- El gestor ofrecía financiar las aportaciones. La persona recibía dinero para cubrir los pagos correspondientes a la Modalidad 40.
- El intermediario solicitaba garantías. En algunos casos, pedía las escrituras de una propiedad para respaldar el préstamo.
- Se recurría presuntamente a empresas fantasma. Algunos esquemas simulaban relaciones laborales para generar o completar periodos de cotización.
- El préstamo se cobraba después. Una vez que la persona comenzaba a recibir su pensión, el intermediario recuperaba el dinero prestado, de acuerdo con las condiciones del financiamiento.
La preocupación del IMSS es que, bajo este mecanismo, el trabajador podía terminar con una deuda considerable y comprometer parte de sus ingresos futuros. La entrega de escrituras como garantía también podía poner en riesgo su patrimonio, dependiendo de las condiciones contractuales y de las consecuencias de un eventual incumplimiento.
Por ello, antes de contratar un crédito para realizar aportaciones voluntarias, es importante revisar el contrato, las tasas de interés, las garantías exigidas y las condiciones para recuperar los documentos o liberar el inmueble de cualquier obligación.
El IMSS revisará la Modalidad 40 durante seis meses
La detección de estas prácticas llevó al Consejo Técnico del IMSS a establecer un periodo de revisión de seis meses para analizar posibles modificaciones al funcionamiento de la Modalidad 40.
Robledo explicó que la decisión busca contener las irregularidades detectadas y evaluar los cambios necesarios. El funcionario también sostuvo que la modalidad continuará vigente, por lo que no debe interpretarse la revisión como la desaparición de este mecanismo de cotización voluntaria.
El acuerdo publicado en el Diario Oficial de la Federación el 21 de octubre de 2026 estableció nuevos criterios para las incorporaciones. De acuerdo con la información difundida por La Jornada, quienes ya estaban inscritos conservarían las condiciones correspondientes hasta la conclusión del periodo contratado.
Para las nuevas incorporaciones, el acuerdo establece un límite al salario con el que se puede cotizar: el último salario base registrado al momento de la baja, más una Unidad de Medida y Actualización (UMA), sin que el monto sea inferior al salario mínimo general aplicable. Las condiciones deben revisarse directamente en el acuerdo oficial y conforme a la situación de cada persona.
El IMSS busca utilizar el periodo de seis meses para estudiar las modificaciones y reforzar los controles sobre los registros y las aportaciones. Por ahora, no debe confundirse la revisión de las reglas con una cancelación general de la Modalidad 40.
¿Qué deben tener en cuenta quienes planean pensionarse?
La Modalidad 40 puede ser una herramienta para mejorar la pensión de quienes cumplen los requisitos correspondientes, pero el resultado depende de factores como el régimen pensionario, las semanas cotizadas, el salario registrado y el historial laboral.
El IMSS ha advertido que en redes sociales circulan ofertas que prometen pensiones elevadas mediante pagos o asesorías. Por eso, conviene desconfiar de quienes garantizan una cantidad específica sin revisar la situación de la persona o proponen simular una relación laboral para completar los requisitos.
Quienes estén considerando incorporarse pueden consultar los requisitos y realizar el trámite directamente en el portal oficial del instituto: Inscripción a la continuación voluntaria en el régimen obligatorio.
Antes de aceptar un préstamo o entregar documentos de una propiedad, es recomendable:
- Verificar las condiciones directamente con el IMSS y confirmar que la persona cumple los requisitos para incorporarse.
- No entregar escrituras como garantía sin asesoría legal independiente y sin comprender las consecuencias de un incumplimiento.
- Revisar el costo total del financiamiento, incluidos intereses, comisiones, plazos y forma de cobro.
- Desconfiar de promesas de pensiones garantizadas o de propuestas que impliquen utilizar empresas donde nunca se trabajó.
La denuncia de estos mecanismos pone el foco en los riesgos de financiar la jubilación mediante intermediarios que prometen incrementar la pensión a cambio de compromisos financieros. La recomendación central es verificar las condiciones del esquema ante el IMSS y evitar cualquier operación que implique simular cotizaciones o comprometer el patrimonio sin conocer plenamente las obligaciones.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos

Modalidad 40 del IMSS: Cómo funcionaba antes y qué cambia desde el 22 de octubre de 2026 para quienes buscan una pensión más alta; quienes ya estaban inscritos antes de la entrada en vigor del acuerdo conservarán sus condiciones hasta concluir el periodo contratado

Senado citará a Zoé Robledo por Modalidad 40

Modalidad 40 del IMSS cambia sus reglas

IMSS prohíbe pasar de Modalidad 10 a Modalidad 40

Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados