¿Qué pasa con las deudas de alguien que falleció? ¿Se heredan?
En particular, conviene no asumir que la deuda debe pagarse automáticamente por los familiares, pero tampoco continuar utilizando las tarjetas del titular después de su fallecimiento
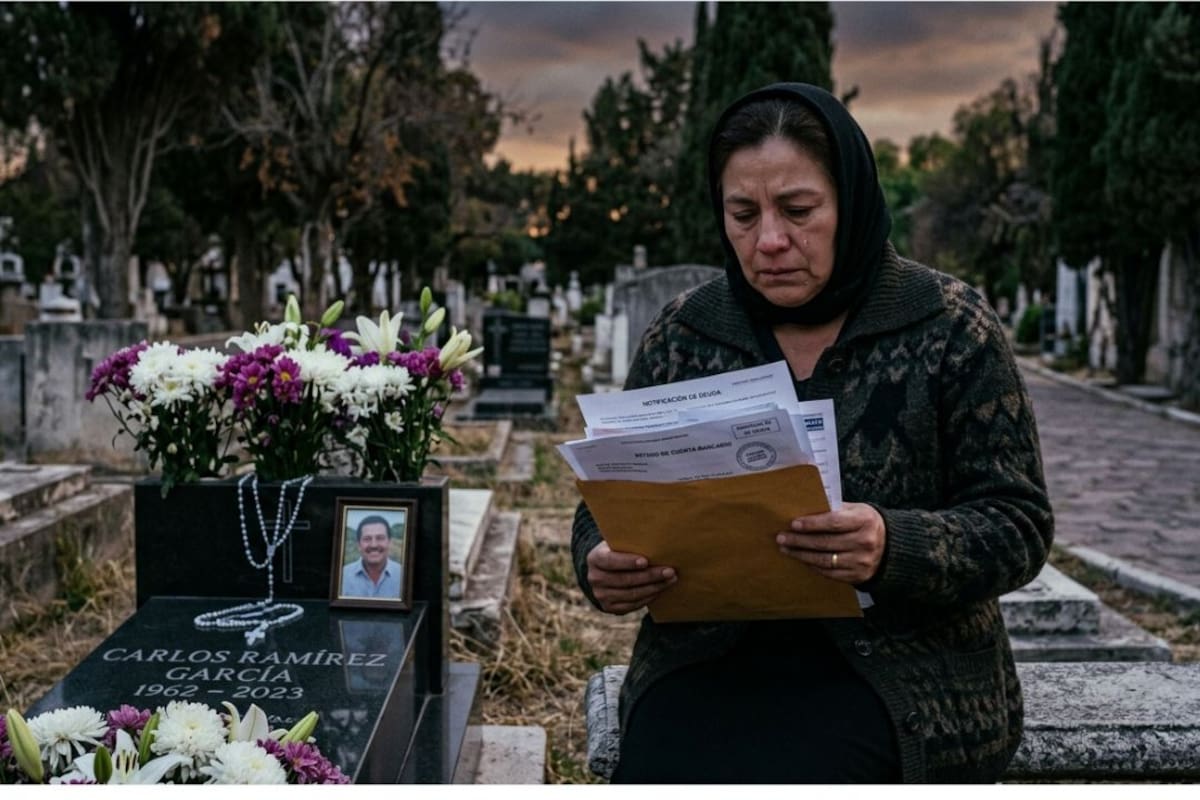
Cuando una persona fallece, sus deudas no necesariamente tienen que ser pagadas por sus familiares. La Condusef señala que algunos créditos incluyen seguros de vida que pueden cubrir el saldo pendiente, aunque existen condiciones específicas según el producto financiero y la institución.
La información proporcionada por la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) y la Procuraduría Federal del Consumidor (Profeco) distingue entre tarjetas de crédito, créditos hipotecarios, financiamientos automotrices y otros productos.
La cobertura depende de las condiciones establecidas en cada contrato. (Condusef)

¿Qué deudas se pueden cancelar cuando fallece el titular?
No existe una regla general para todos los créditos. La posibilidad de liberar un adeudo depende de que el producto tenga un seguro aplicable y de que se cumplan las condiciones establecidas por la institución financiera.
Entre los casos señalados se encuentran:
- Tarjetas de crédito bancarias: pueden contar con una cobertura por fallecimiento que libera el saldo deudor, hasta el límite establecido por el contrato.
- Tarjetas departamentales: sus condiciones dependen de la institución y del contrato correspondiente.
- Créditos hipotecarios: generalmente incluyen un seguro de vida que puede cubrir el adeudo pendiente.
- Créditos automotrices: los contratos pueden incluir seguros de vida que liquidan el saldo del financiamiento cuando fallece el titular.
¿Qué pasa con las tarjetas de crédito después de la muerte?
En las tarjetas de crédito bancarias, el seguro puede cubrir los adeudos realizados hasta el momento del fallecimiento. Sin embargo, la Condusef advierte que esta protección puede tener condiciones.
Por ejemplo, la cobertura no aplica cuando existe un atraso superior a tres meses. Tampoco se consideran las compras realizadas después del fallecimiento del titular.
Esto es relevante en los casos donde existen tarjetas adicionales. Los consumos efectuados posteriormente a la muerte del titular no forman parte de la cobertura y los pagos que generen tampoco quedan eximidos.
De acuerdo con Profeco, quienes utilizan tarjetas adicionales, tanto de crédito como departamentales, no están obligados por ese solo hecho a responder como obligados solidarios o subsidiarios del titular.
¿Qué pasa con un crédito hipotecario si muere el titular?
Los créditos hipotecarios pueden contar con un seguro de vida que cubre la deuda y permite liberar a los beneficiarios de las obligaciones del deudor, siempre que se cumplan las condiciones establecidas.
Uno de los requisitos señalados por Profeco es que las mensualidades estén al corriente al momento del fallecimiento. Si existen pagos pendientes, éstos deben cubrirse previamente para tener derecho a la aplicación del seguro, conforme a las condiciones del crédito.
Estos seguros tampoco establecen, de manera general, una exclusión por muerte accidental o por una enfermedad que se presente después de contratar el financiamiento. No obstante, los contratos pueden contemplar condiciones específicas, incluida una cláusula relacionada con el suicidio.
¿Qué ocurre con un crédito conyugal de Infonavit o Fovissste?
En los créditos conyugales, el seguro no necesariamente elimina toda la deuda de la vivienda.
Profeco explica que la cobertura corresponde a la parte proporcional del adeudo del cónyuge que falleció.
Por ejemplo, si ambos integrantes de la pareja aportaron 50% del valor de la propiedad mediante sus respectivos créditos, el seguro cubriría la parte correspondiente al fallecido.
El 50% restante continuaría vigente y tendría que ser cubierto por el cónyuge sobreviviente conforme a los términos del financiamiento. Infonavit
¿Qué ocurre con un crédito automotriz cuando fallece el titular?
Los contratos de crédito automotriz pueden incluir un seguro de vida que, ante el fallecimiento del titular y conforme a las condiciones de la póliza, liquide el saldo pendiente del financiamiento.
Por ello, antes de asumir que los familiares deben continuar pagando un crédito, es necesario revisar el contrato, la póliza y las condiciones establecidas por la institución que otorgó el financiamiento.
Créditos y condiciones principales
- Tarjeta de crédito: el seguro puede liberar el saldo deudor por fallecimiento, sujeto a las condiciones del contrato.
- Atraso en tarjeta: la cobertura puede no ser válida cuando existen más de tres meses de atraso.
- Compras posteriores al fallecimiento: no quedan cubiertas por el seguro de la tarjeta del titular.
- Tarjetas adicionales: los consumos posteriores al fallecimiento no son considerados para la liberación del adeudo.
- Hipoteca: el seguro de vida puede cubrir la deuda si se cumplen las condiciones, entre ellas estar al corriente en los pagos.
- Hipoteca con mensualidades pendientes: los pagos atrasados deben cubrirse previamente para acceder a la aplicación del seguro, conforme a las condiciones señaladas.
- Crédito conyugal: el seguro cubre la parte proporcional correspondiente al titular fallecido.
- Crédito automotriz: puede contar con un seguro de vida para liquidar el saldo pendiente tras el fallecimiento, de acuerdo con el contrato.
¿Qué deben hacer los familiares cuando fallece el titular de un crédito?
El primer paso es revisar el contrato y solicitar a la institución financiera información sobre el seguro asociado al crédito. También deben verificarse los requisitos para presentar el aviso de fallecimiento y reclamar la cobertura.
En particular, conviene no asumir que la deuda debe pagarse automáticamente por los familiares, pero tampoco continuar utilizando las tarjetas del titular después de su fallecimiento. La cobertura, exclusiones, pagos pendientes y documentación requerida dependen de cada producto y contrato.
En caso de dudas o de una controversia con una institución financiera, la Condusef ofrece orientación y mecanismos de atención a usuarios de servicios financieros. Para productos y relaciones de consumo regulados por Profeco, también pueden consultarse sus canales oficiales.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados