¿El seguro de auto cubre daños por huracanes e inundaciones? Condusef explica qué pólizas protegen tu vehículo y cuándo pueden negarte el pago
Los seguros de cobertura amplia y algunos de cobertura limitada pueden proteger los automóviles ante desastres naturales, pero existen condiciones que podrían impedir una indemnización, incluso cuando el vehículo está asegurado.
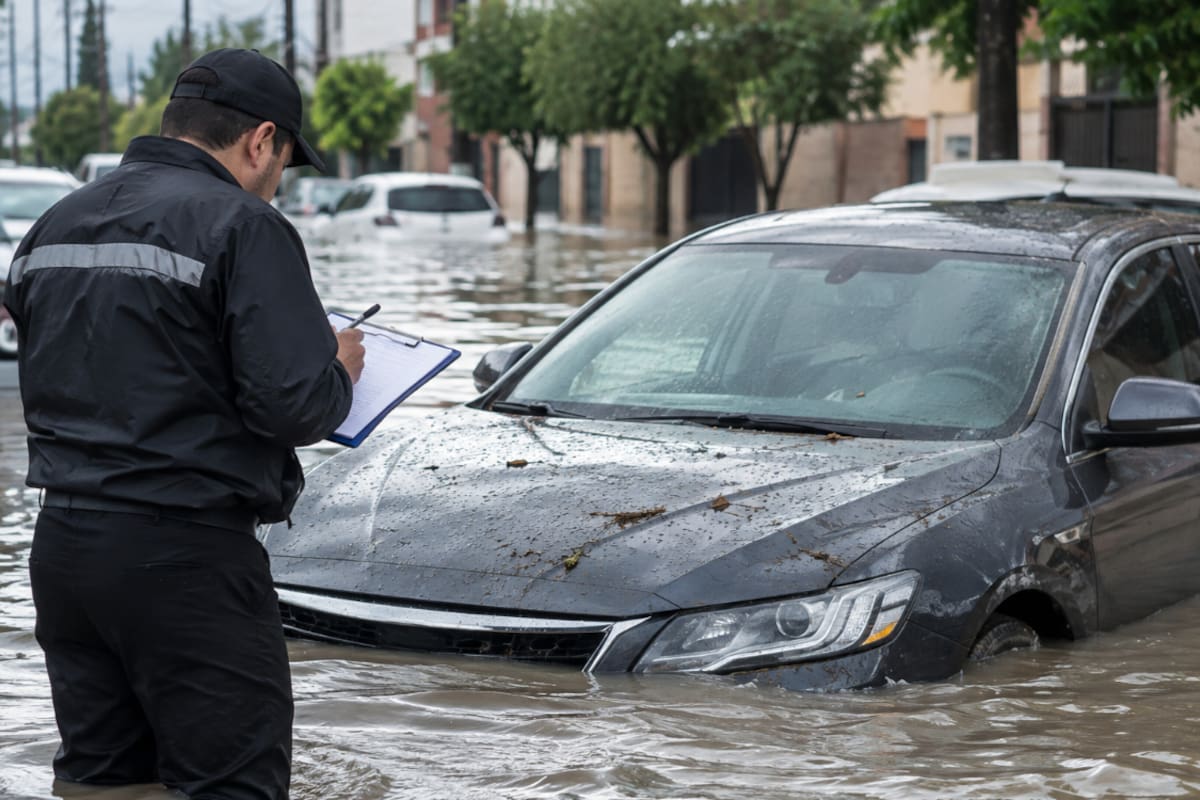
MÉXICO.- Cuando un huracán provoca inundaciones, caída de árboles o daños en calles y estacionamientos, los automóviles pueden resultar afectados incluso sin estar en circulación. En México, los seguros de auto pueden cubrir daños por desastres naturales, pero la protección depende de la póliza contratada.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) explica que las coberturas amplia y limitada pueden amparar estos siniestros, mientras que un seguro básico de responsabilidad civil no protege al propietario por los daños que sufra su propio vehículo.
De acuerdo con la Condusef, en su guía sobre vehículos afectados por inundaciones, tener un automóvil asegurado no garantiza que la compañía pague cualquier daño provocado por las lluvias. Las exclusiones del contrato, el deducible y las circunstancias en las que ocurrió el incidente pueden determinar si procede la indemnización. Por eso, antes de intentar mover un vehículo inundado, la institución recomienda ponerse a salvo, comunicar lo ocurrido a la aseguradora y solicitar la intervención de un ajustador.

La recomendación cobra importancia durante la temporada de huracanes, cuando las lluvias pueden dejar vehículos atrapados en calles, viviendas y estacionamientos. El daño no siempre se limita a la carrocería: la entrada de agua puede afectar sistemas eléctricos, componentes mecánicos y el funcionamiento del automóvil.
Sin embargo, existe una diferencia que muchos propietarios desconocen: no siempre es necesario contar con un seguro de cobertura amplia para recibir protección ante una inundación. Algunas pólizas limitadas también contemplan este riesgo, aunque no incluyan los daños materiales ordinarios de un choque.
¿Qué tipos de seguros de auto cubren los daños por huracanes e inundaciones?
La Condusef distingue tres modalidades principales de seguros de automóvil: responsabilidad civil, cobertura limitada y cobertura amplia.
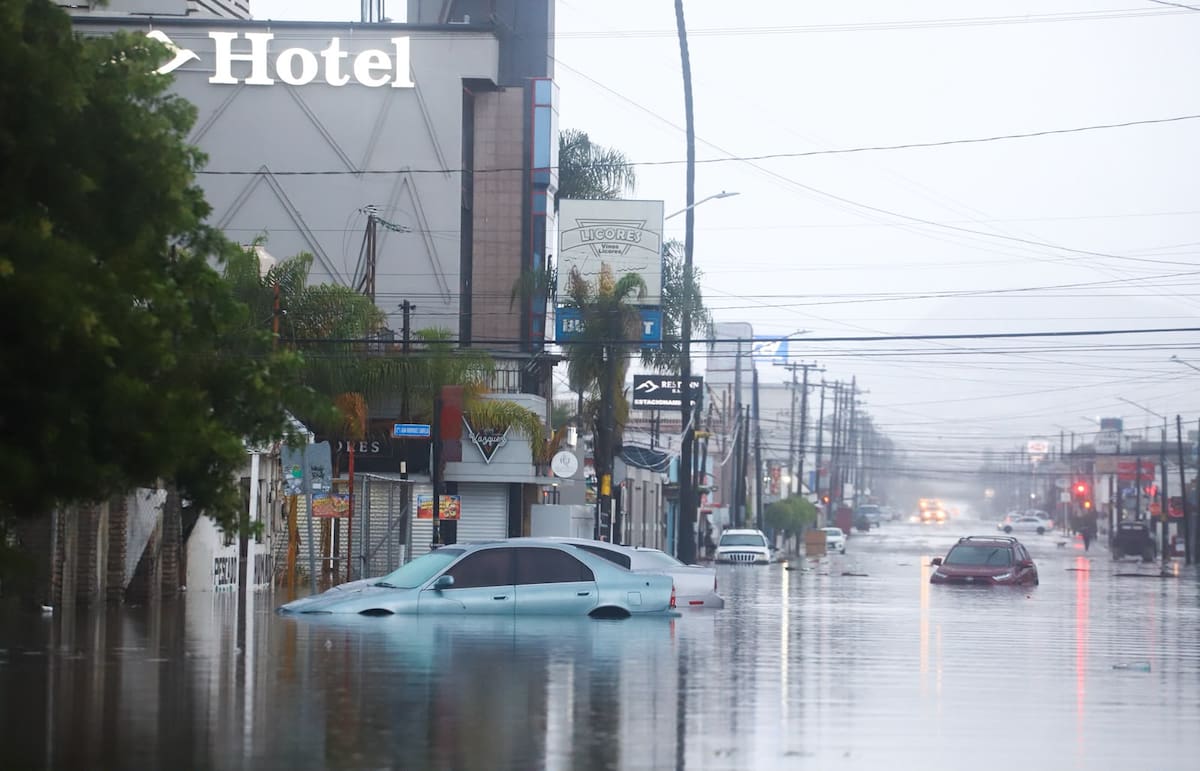
Cada una ofrece una protección diferente y no todas contemplan los fenómenos naturales.
- Cobertura amplia: generalmente incluye daños materiales, robo total y responsabilidad civil. Puede proteger contra inundaciones, huracanes, terremotos, incendios, caída de árboles y otros fenómenos contemplados en el contrato.
- Cobertura limitada: principalmente ampara el robo total y la responsabilidad civil. Según la Condusef, también puede incluir protección frente a inundaciones, huracanes, terremotos y otros fenómenos naturales, aunque no cubra los daños materiales habituales de una colisión.
- Responsabilidad civil: protege frente a daños ocasionados a terceros, pero no suele pagar las reparaciones del propio automóvil cuando resulta afectado por un desastre natural.
La Condusef señala que estas protecciones deben comprobarse en las condiciones generales de cada seguro, porque las aseguradoras pueden ofrecer diferentes coberturas, exclusiones y deducibles.
La información puede consultarse en la guía de Condusef sobre seguros de automóvil ante lluvias e inundaciones.
¿Qué desastres naturales puede cubrir un seguro de automóvil?
Además de las inundaciones, las pólizas que contemplan fenómenos naturales pueden proteger frente a distintos acontecimientos capaces de dañar un vehículo.
Entre los riesgos mencionados por la Condusef se encuentran:
- Huracanes y ciclones tropicales.
- Inundaciones y lluvias que afecten al automóvil.
- Terremotos y movimientos sísmicos.
- Granizadas.
- Tornados y vendavales.
- Caída de árboles, ramas y determinadas estructuras.
- Derrumbes de tierra o piedras.
- Incendios, rayos y explosiones.
- Erupciones volcánicas.

La inclusión de estos riesgos no significa que todas las pólizas paguen automáticamente cualquier daño relacionado con ellos.

Por ejemplo, un árbol que cae sobre un automóvil durante una tormenta puede estar comprendido en los riesgos asegurados, pero el propietario debe verificar que su contrato contemple ese supuesto y cumplir con el procedimiento de reclamación.
La Condusef recomienda revisar tanto los eventos cubiertos como las situaciones excluidas antes de contratar o renovar una póliza.
Te puede interesar: Choque de auto en CDMX: cuándo puedes mover el vehículo sin perder el seguro
¿Cuándo puede una aseguradora negarse a pagar por un auto inundado?
Uno de los casos sobre los que advierte la Condusef ocurre cuando el conductor decide continuar circulando por una calle inundada, a pesar de que existe un riesgo evidente para el automóvil.
La institución explica que esta conducta puede considerarse una agravación del riesgo, porque aumenta deliberadamente la posibilidad de que el vehículo sufra daños.
En esas circunstancias, la aseguradora podría rechazar la indemnización, dependiendo de los hechos y de lo establecido en el contrato.
La Condusef advierte:
Si decides avanzar, puede considerarse como agravamiento de riesgo, dado que pusiste en riesgo el auto intencionalmente y el seguro podría no cubrir los daños”.
Esta recomendación aparece en su publicación oficial A prueba de inundaciones.
También pueden existir problemas para obtener el pago cuando:
- El fenómeno natural no está contemplado en la póliza.
- El seguro no estaba vigente al momento del incidente.
- El daño corresponde a una exclusión expresamente señalada en el contrato.
- No se cumplen las obligaciones de aviso, documentación o reclamación previstas en la póliza, cuando ello tenga consecuencias contractuales aplicables.
La negativa de pago no es automática por el simple hecho de que un automóvil haya circulado bajo la lluvia. Deben analizarse las condiciones del incidente y las cláusulas correspondientes.
¿Qué pasa si el auto estaba estacionado y se inundó durante un huracán?
Un automóvil también puede sufrir daños mientras permanece estacionado en la calle, dentro de una vivienda o en un estacionamiento público.
En estos casos, la protección dependerá principalmente de la póliza del vehículo y de las circunstancias del siniestro.
Si el automóvil tiene cobertura amplia o una cobertura limitada que ampare inundaciones, el propietario puede presentar una reclamación ante su aseguradora, aunque no estuviera conduciendo cuando ocurrió el daño.
La situación puede complicarse cuando el incidente ocurre dentro de un estacionamiento público.
La Condusef explica que el seguro del establecimiento no necesariamente incluye daños por inundaciones, especialmente en estacionamientos ubicados en sótanos o niveles inferiores al suelo.
Por esta razón, recomienda conservar el boleto de estacionamiento y revisar tanto las condiciones del establecimiento como las del seguro particular.
En caso de que el estacionamiento no tenga protección para ese fenómeno, el conductor todavía podría recurrir a su propia póliza si esta contempla el riesgo.
La información se encuentra en la orientación oficial de Condusef sobre daños en estacionamientos e inundaciones.
¿Qué hacer si un huracán o una inundación dañó el automóvil?
La Condusef recomienda actuar con precaución antes de intentar recuperar un vehículo afectado por el agua.
El primer paso es proteger la integridad de las personas, particularmente cuando existen corrientes, calles inundadas o riesgos eléctricos.
Una vez que las condiciones permitan acercarse al automóvil sin peligro, se recomienda seguir este procedimiento:
- Ponerse a salvo. No permanecer dentro del vehículo si el nivel del agua aumenta o existe peligro para los ocupantes.
- Evitar encender o mover el automóvil inundado. Intentar hacerlo puede agravar los daños mecánicos o eléctricos.
- Comunicarse con la aseguradora. Reportar lo ocurrido y proporcionar la ubicación del vehículo.
- Tener disponible la póliza. El número de contrato facilitará la identificación del seguro y el inicio del reporte.
- Documentar los daños. Tomar fotografías o videos cuando sea seguro, sin alterar innecesariamente las condiciones del vehículo.
- Solicitar un ajustador. La compañía determinará el procedimiento para valorar los daños y verificar las coberturas.
- Conservar los documentos. Guardar reportes, comprobantes, fotografías y comunicaciones relacionadas con la reclamación.
La Condusef recomienda dejar el automóvil donde se encuentre, cuando sea seguro hacerlo, y contactar a la aseguradora antes de intentar trasladarlo.
¿Cuánto paga el seguro si un huracán deja el automóvil como pérdida total?
No existe una cantidad única que las aseguradoras deban pagar por un automóvil destruido durante un desastre natural.
El importe depende de las condiciones contratadas, la suma asegurada, el valor establecido para el vehículo y las reglas de indemnización previstas en la póliza.
También debe considerarse el deducible, que es la parte del costo del siniestro que corresponde al asegurado cuando así lo establece el contrato.
Por ejemplo, una póliza puede establecer un deducible porcentual para daños materiales y otro diferente para robo total. No debe asumirse que todos los fenómenos naturales tienen el mismo porcentaje de deducible.
La indemnización también puede variar según el criterio de valoración contemplado en el seguro, como valor comercial, valor convenido u otra modalidad contractual.
Por ello, ante una posible pérdida total, es importante solicitar a la aseguradora el cálculo de la indemnización, el deducible aplicado y la cláusula que respalda cada concepto.
La Condusef recuerda que los montos asegurados, deducibles y servicios adicionales varían entre instituciones, por lo que recomienda comparar estos elementos y no solamente el precio de la póliza.
¿Cómo saber si el seguro contratado protege contra desastres naturales?
La forma de comprobarlo es revisar la carátula de la póliza y las condiciones generales del contrato.
No basta con que el seguro se anuncie como amplio o limitado. Es necesario identificar qué riesgos están expresamente contemplados.
Para ello, conviene buscar los siguientes apartados:
- Daños materiales: establece los daños que puede cubrir la aseguradora.
- Fenómenos naturales: permite identificar si están incluidos huracanes, inundaciones y otros riesgos.
- Robo total: algunas pólizas que incluyen esta protección también amparan determinados fenómenos naturales.
- Exclusiones: señala situaciones que el seguro no cubre.
- Deducibles: indica cuánto corresponde pagar al propietario cuando se presenta un siniestro cubierto.
- Suma asegurada: permite conocer los límites económicos de protección.
En caso de dudas, es recomendable solicitar a la compañía una confirmación por escrito sobre la cobertura de inundaciones y huracanes.
La Condusef dispone de la plataforma Revisa, Compara y Decide, con su simulador de seguros de automóvil, que permite consultar y comparar características de diferentes productos.
¿Qué hacer si la aseguradora rechaza pagar los daños por inundación?
Cuando una compañía rechaza una reclamación, el propietario puede solicitar una explicación de los motivos y revisar las cláusulas utilizadas para justificar la decisión.
El rechazo no necesariamente significa que la aseguradora tenga razón, pero tampoco implica que deba pagar cualquier daño relacionado con un desastre natural.
Lo importante es identificar qué estaba contratado y cuáles fueron las circunstancias del incidente.
Si existe inconformidad, el asegurado puede presentar una reclamación ante la aseguradora y acudir a la Condusef, institución encargada de orientar y defender a los usuarios de servicios financieros.
Para iniciar la revisión del caso es conveniente reunir la póliza, el reporte del siniestro, la respuesta de la compañía, fotografías y demás documentos relacionados.
Los servicios y canales de atención pueden consultarse directamente en el sitio oficial de la Condusef.
¿Conviene contratar cobertura amplia durante la temporada de huracanes?
La decisión depende del valor del automóvil, el presupuesto del propietario y los riesgos a los que se encuentra expuesto.
En zonas donde se presentan inundaciones, lluvias intensas o ciclones tropicales, contar con protección frente a fenómenos naturales puede evitar que el propietario tenga que asumir todos los gastos de reparación o la pérdida del vehículo.
Sin embargo, una cobertura amplia no es la única alternativa que puede contemplar estos riesgos. La Condusef reconoce que determinadas pólizas limitadas también protegen frente a inundaciones y huracanes.
Antes de contratar, la institución recomienda comparar coberturas, sumas aseguradas, deducibles y exclusiones.
Su publicación de agosto de 2026 sobre seguros de automóvil de cobertura amplia señala que elegir una póliza únicamente por su precio puede llevar a contratar una protección que no responda a las necesidades del propietario.
La recomendación principal es verificar la protección antes de que ocurra una emergencia.
Si un huracán provoca inundaciones o daños en el automóvil, lo primero es proteger la vida, no intentar atravesar zonas inundadas y reportar el siniestro a la aseguradora.
Conocer las condiciones del contrato permitirá saber si procede una reparación, una indemnización por pérdida total o una reclamación cuando la compañía rechace el pago.
Te puede interesar: ¿Perdiste las llaves de tu auto? Esto es lo que podrías pagar para reeemplazarla
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados