La Suprema Corte falló a favor del SAT y permitirá límite de 5 años para el pago de intereses por devoluciones de impuestos
El Pleno de la SCJN dictó sentencia definitiva en el Amparo en Revisión 124/2026 relacionado con el SAT y las devoluciones de impuestos.
MÉXICO. — La Suprema Corte del país concluyó el análisis del Amparo en Revisión 124/2026, un asunto de trascendencia jurídica que fue sometido a votación y debate ante el Pleno de Ministros.
La resolución fija la postura institucional del Poder Judicial de la Federación sobre los puntos de derecho controvertidos en el expediente.
De acuerdo con reportes del portal informativo La Vanguardia, la decisión se formalizó durante la sesión plenaria celebrada el 5 de octubre de 2026, fecha en la cual los integrantes de la Corte emitieron su voto sobre el proyecto presentado.

¿Qué pasó en la sesión del 5 de octubre de 2026 de la SCJN?
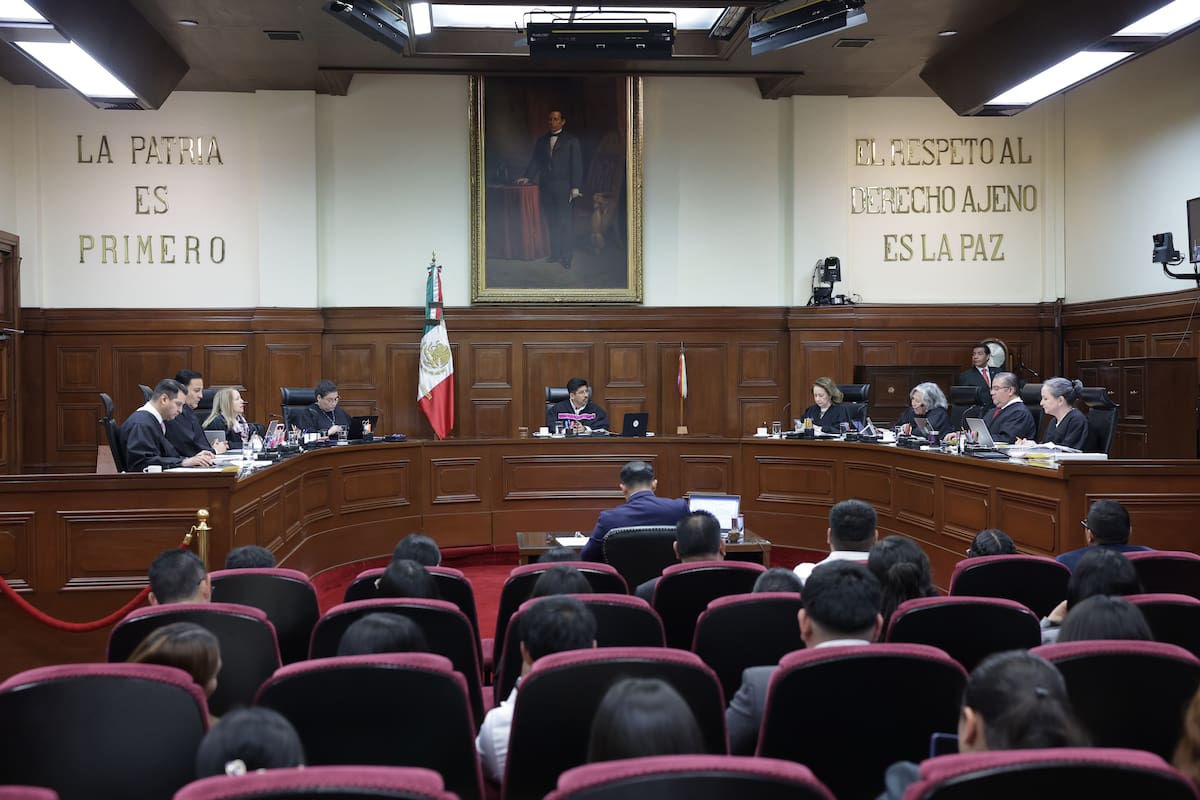
El desarrollo de la sesión en el Pleno de El Máximo Tribunal del país concentró la atención del foro jurídico y de las partes involucradas:
- Expediente analizado: Amparo en Revisión 124/2026, correspondiente al catálogo de asuntos prioritarios del Pleno.
- Órgano ejecutor: El Pleno de la Suprema Corte de Justicia de la Nación, máxima instancia de interpretación constitucional en México.
- Fecha de resolución: La votación y conclusión formal del asunto ocurrió el lunes 5 de octubre de 2026.
¿Cuál es el origen de este fallo de la Suprema Corte?
El caso judicial tuvo su origen en un litigio de más de una década promovido por una empresa privada:
- El origen del reclamo: La compañía solicitó al SAT la devolución de un saldo a favor por concepto del Impuesto al Valor Agregado (IVA), correspondiente al mes de mayo de 2013.
- El reconocimiento del pago: Tras agotar diversas instancias de defensa legal, las autoridades reconocieron el derecho de la empresa a recibir el dinero original devuelto, además de su actualización por inflación y los intereses generados.
- El tope aplicado: El SAT entregó el dinero correspondiente, pero limitó el pago de los intereses a un periodo máximo de cinco años, aplicando lo establecido en el Código Fiscal de la Federación.
- El juicio de amparo: La empresa impugnó este tope al argumentar que cortar el cálculo a los cinco años equivalía a una privación de su patrimonio y a una expropiación indirecta sin indemnización.
¿Por qué determinó la SCJN que el límite de 5 años es legal?
El Pleno de los ministros analizó la proporcionalidad de la norma y concluyó que el límite legal no vulnera los derechos fundamentales de las personas físicas o empresas. Las razones clave dictaminadas por la SCJN se resumen en los siguientes puntos:
- Protección del interés público: El tribunal determinó que la ley fija este tope con el objetivo legítimo de evitar cargas financieras excesivas para el erario público que pongan en riesgo los recursos del Estado.
- El derecho a la propiedad no es absoluto: La Corte sostuvo que el derecho de propiedad puede tener límites legalmente establecidos siempre que persigan un fin constitucionalmente válido.
- No existe expropiación indirecta: Para que una afectación económica sea considerada expropiación, debe impactar un derecho ya adquirido. Los ministros aclararon que los intereses posteriores al quinto año nunca entraron al patrimonio del contribuyente, pues la ley marca expresamente que dejan de generarse al cumplir dicho plazo.

¿Cómo le afecta esta resolución como contribuyente?
Si usted o su empresa tienen trámites pendientes de devolución de impuestos o se encuentran en medio de un proceso de defensa legal contra el SAT, es indispensable considerar las siguientes consecuencias prácticas:
- Tope claro en los intereses: Aun cuando un juicio contencioso contra el SAT tome seis, ocho o más años en resolverse a su favor, el SAT únicamente estará obligado a pagarle un máximo de 60 meses (cinco años) de intereses.
- Cálculo de actualización resguardado: Este fallo se centra en el límite del pago de intereses acumulados; el monto devuelto sigue contando con su respectiva actualización conforme a la inflación para mantener su valor real.
- Estrategia en litigios fiscales: Para las áreas contables y legales, esta certeza jurídica implica evaluar el costo de oportunidad y los tiempos de resolución al iniciar o mantener medios de defensa prolongados frente al fisco.

Te puede interesar: Ya es oficial: Suprema Corte falló a favor de recortar la mitad del aguinaldo a los pensionados para poder sostener el sistema
¿Qué sigue tras la resolución del Amparo en Revisión 124/2026?
Para los litigantes, autoridades responsables y ciudadanía interesada en el seguimiento de este expediente, el proceso continúa con las etapas de notificación formal:
- Engrose de la sentencia: Se elabora la versión final del documento que integra las intervenciones, votos particulares o concurrentes de los ministros.
- Notificación a las partes: Las autoridades ejecutoras y los promoventes del amparo reciben la notificación legal para dar cumplimiento a lo ordenado.
- Publicación de criterios: La tesis o jurisprudencia resultante se incorpora a la Gaceta del Semanario Judicial de la Federación para su consulta pública y aplicación obligatoria.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados