Redes sociales convierten el consumo en símbolo de estatus, donde jóvenes endeudados gastan a crédito para aparentar una riqueza que sus finanzas personales no reflejan
La presión por mostrar viajes, restaurantes y compras en internet coincide con un escenario de endeudamiento y nuevas formas de financiamiento que pueden hacer que gastar parezca más sencillo de lo que realmente es
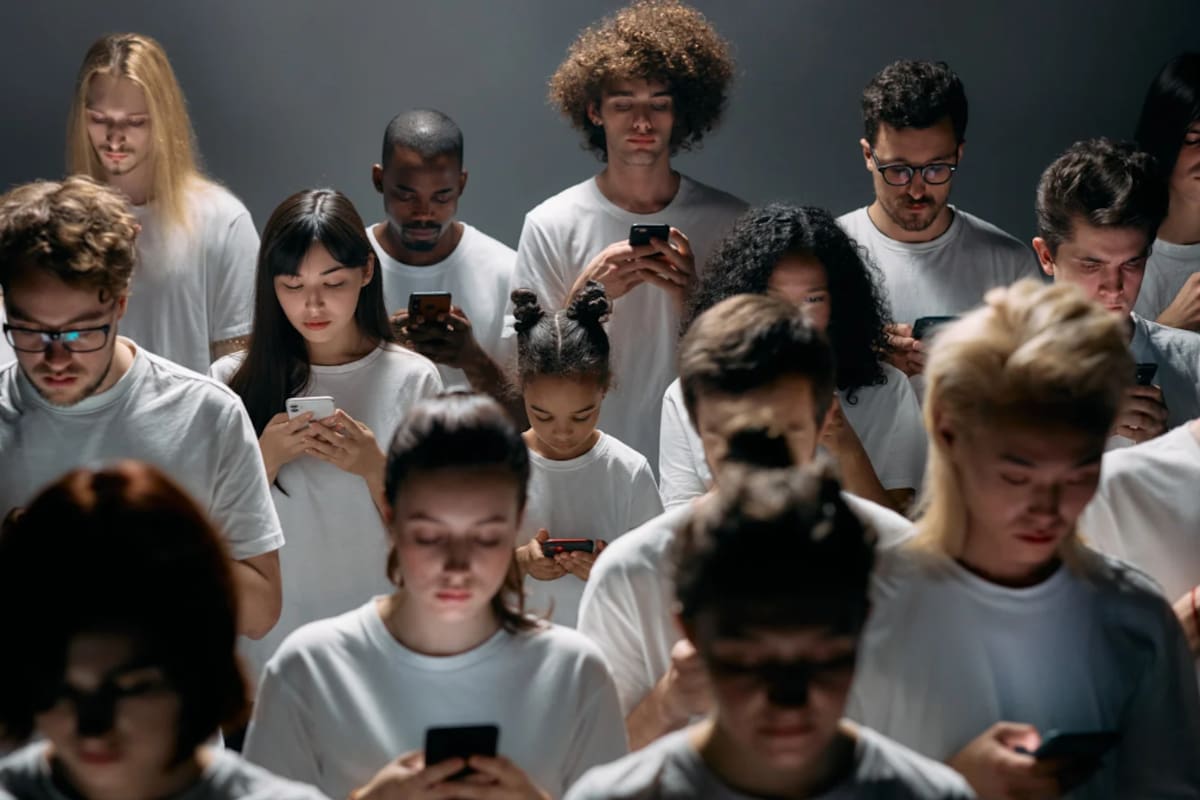
La imagen de prosperidad que millones de estadounidenses encuentran diariamente en redes sociales no siempre coincide con su situación financiera. Viajes, restaurantes, ropa de diseñador y productos costosos pueden formar parte de una vida digital que transmite abundancia, incluso cuando detrás existen créditos, pagos diferidos o dificultades para llegar a fin de mes.
Según información de The Hill, esta contradicción se ha convertido en una característica visible de la cultura de consumo estadounidense. El fenómeno también aparece en investigaciones recientes de Empower: 41% de los estadounidenses encuestados dijo no considerarse financieramente acomodado, mientras que 24% de la Generación Z reconoció haber sentido presión para mostrar riqueza en redes sociales.
La investigación de Empower fue realizada entre mil estadounidenses y analizó sus hábitos de gasto. Aunque sus datos permiten observar la relación entre redes sociales y consumo, no significan que todos los jóvenes o usuarios de plataformas digitales recurran al endeudamiento para aparentar un determinado nivel económico.

El consumo también funciona como una forma de mostrar estatus
La dinámica descrita por The Hill parte de una realidad cada vez más visible en internet: el consumo dejó de ser únicamente una decisión privada y también puede convertirse en una forma de construir una identidad pública.
Una comida en un restaurante, unas vacaciones, un automóvil, ropa de determinada marca o incluso un café pueden aparecer en fotografías y videos como señales de éxito económico.
Empower encontró que 47% de los estadounidenses experimenta sentimientos negativos cuando observa en redes sociales imágenes relacionadas con riqueza, como viajes o compras de lujo. Entre la Generación Z, casi una cuarta parte señaló haber sentido presión para mostrar riqueza en internet.
Esto genera una diferencia entre lo que una persona puede consumir y lo que necesita mostrar. Una fotografía puede transmitir una sensación de abundancia sin revelar si el producto fue comprado de contado, con tarjeta de crédito, mediante un préstamo o a través de un esquema de pagos.
El crédito permite dividir el costo de las compras
Uno de los elementos que facilita esta dinámica es la disponibilidad de diferentes formas de financiamiento.
Las tarjetas de crédito permiten realizar una compra inmediatamente y pagarla posteriormente. A esto se suman los servicios de “compra ahora y paga después” (BNPL, por sus siglas en inglés), que dividen el costo de determinados productos en varios pagos.
Una investigación de Empower publicada en septiembre de 2026 encontró que 26% de los estadounidenses son más propensos a comprar cuando existe una opción de BNPL en el momento del pago. Además, 38% considera que este mecanismo hace que las compras se sientan menos “reales” financieramente que cuando utilizan una tarjeta de débito o crédito.
El mismo estudio señala que 21% de los encuestados afirma gastar más cuando esta alternativa está disponible, mientras que 36% dijo que utilizaría BNPL para compras que de otro modo no podría permitirse.
Esto no significa que utilizar pagos diferidos implique necesariamente una mala decisión financiera. El problema aparece cuando el consumidor acumula compromisos que superan su capacidad de pago.
La deuda de tarjetas también muestra la otra cara del consumo
El endeudamiento estadounidense ofrece otro elemento para entender esta contradicción.
De acuerdo con una investigación de Empower, uno de cada cuatro estadounidenses que mantiene saldos pendientes en sus tarjetas de crédito debe al menos 10 mil dólares. Entre las personas que no liquidan sus tarjetas cada mes, 59% dijo estar reduciendo gastos discrecionales, como salir a comer o acudir a espectáculos, debido a sus deudas.
El mismo análisis cita datos de la Reserva Federal de Nueva York según los cuales los consumidores estadounidenses acumulaban 1.18 billones de dólares en deuda de tarjetas de crédito en el primer trimestre de 2025.
La deuda tampoco se distribuye de manera uniforme entre las generaciones. En la encuesta de Empower, el saldo promedio entre los participantes que no pagan sus tarjetas por completo fue de 5 mil 594 dólares para la Generación Z, frente a 6 mil 341 dólares entre millennials y 8 mil 949 dólares entre la Generación X.
La comparación en redes sociales también puede impulsar gastos
La presión no necesariamente aparece como una orden directa para comprar. En muchos casos funciona mediante la comparación.
Otra investigación de Empower, publicada en septiembre de 2026, encontró que 51% de los estadounidenses ha realizado alguna compra o inversión debido al llamado “FOMO financiero”, es decir, el temor a quedarse fuera de una experiencia u oportunidad que observa en otras personas.
El efecto es particularmente marcado entre los jóvenes: casi 70% de la Generación Z afirmó experimentar FOMO financiero al navegar por redes sociales. Entre los gastos relacionados con este fenómeno destacan salir a comer, con 21%, y viajar, con 18%.
La investigación también muestra que las redes sociales no producen únicamente efectos negativos. 57% de los encuestados dijo haber tomado alguna decisión financiera después de observar los estilos de vida publicados por otras personas, y parte de ellos señaló que ese contenido los motivó a ahorrar, invertir o mejorar el manejo de sus deudas.
La “desinfluencia” tampoco escapa al consumo
The Hill también aborda una tendencia conocida como “de-influencing” o desinfluencia, en la que los creadores de contenido recomiendan a sus seguidores no comprar determinados productos considerados demasiado caros.
La paradoja es que incluso el discurso contra el consumo puede terminar integrado en el mismo sistema comercial. Un creador puede criticar un producto de lujo y posteriormente recomendar una alternativa más barata mediante enlaces que generan ingresos cuando sus seguidores realizan una compra.
Así, la conversación sobre gastar menos puede transformarse nuevamente en una oportunidad para vender.
Una imagen digital no muestra la situación financiera completa
La principal diferencia entre la apariencia y la realidad económica está en lo que una fotografía no puede mostrar.
Una publicación puede enseñar un viaje, una cena o una compra costosa, pero no revela cuánto dinero queda en la cuenta bancaria, cuánto se debe en una tarjeta ni cuántos pagos pendientes existen.
Por eso, los datos de Empower permiten observar un fenómeno más complejo que la simple idea de que los estadounidenses están gastando para aparentar riqueza. Las mismas redes sociales pueden generar presión para consumir, pero también pueden impulsar a algunas personas a modificar sus hábitos financieros.
El estudio sobre gasto cotidiano de Empower, además, encontró que 73% de los estadounidenses está dispuesto a reducir sus gastos diarios para ahorrar con objetivos de largo plazo. Esto muestra que la percepción de presión social convive con decisiones destinadas a controlar el consumo.
La contradicción, entonces, no está únicamente en lo que las personas compran, sino en la diferencia entre la vida que muestran, la que pueden pagar y la que creen que deberían mostrar para no quedarse fuera de las expectativas sociales que observan todos los días en internet.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados