El mercado industrial mexicano suma 4 millones de metros cuadrados ocupados en 2026, pero la absorción neta cae 15% y la vacancia sube a 5.5%, en un escenario donde crece la disponibilidad de espacios
La superficie industrial vacante llegó a 6.3 millones de metros cuadrados, mientras la logística y el almacenamiento sostienen parte de la actividad en los principales mercados del país
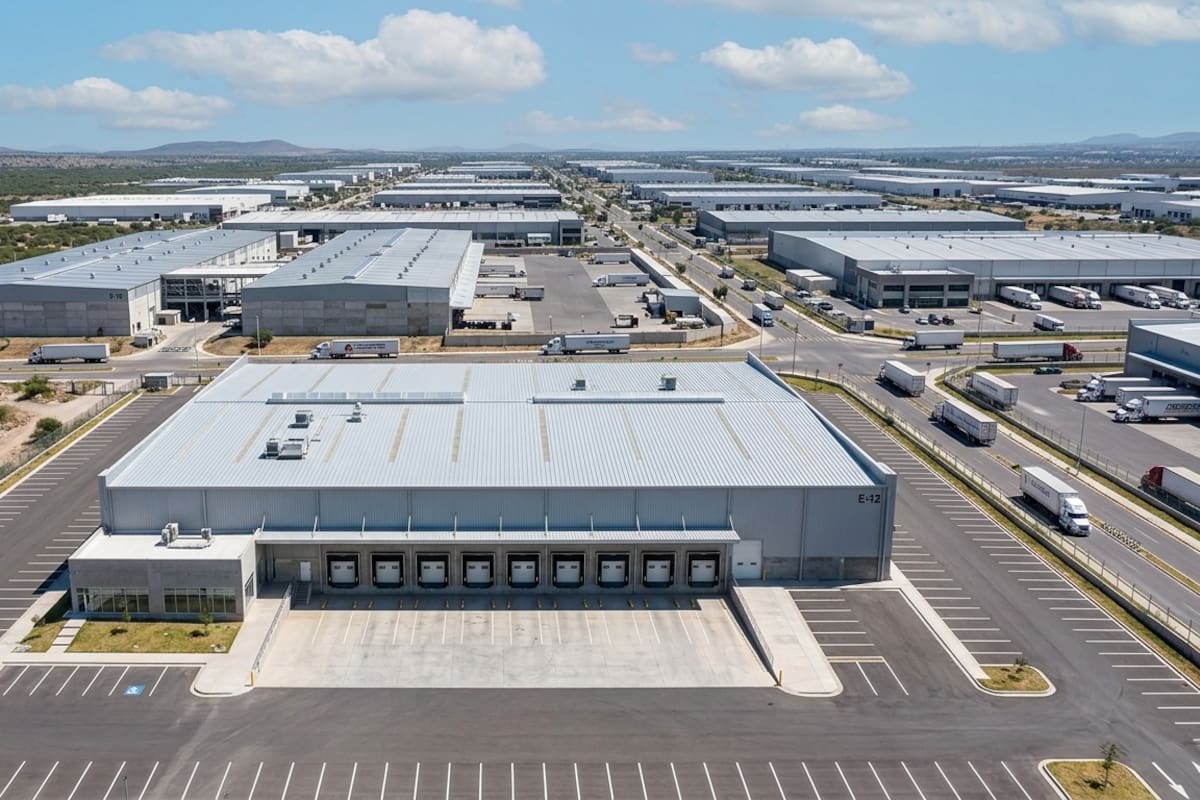
El mercado inmobiliario industrial de México atraviesa una etapa en la que las empresas siguen contratando espacios, pero la superficie disponible también aumenta. Entre enero y septiembre de 2026, la absorción bruta acumuló 4 millones de metros cuadrados, mientras que la tasa nacional de vacancia llegó a 5.5% al cierre del tercer trimestre. El comportamiento refleja que la actividad del sector continúa, aunque no al ritmo necesario para absorber toda la nueva superficie que entra al mercado.
Según información de Centro Urbano, con datos de la consultora Solili, el inventario industrial nacional alcanzó 115.1 millones de metros cuadrados en septiembre, después de registrar un crecimiento anual de 5.5 millones de metros cuadrados. Al mismo tiempo, los espacios disponibles sumaron 6.3 millones de metros cuadrados, una cifra que permite dimensionar el reto que enfrenta el sector para mantener ocupadas las nuevas instalaciones.
La evolución de estos indicadores importa porque la demanda y la disponibilidad no avanzan necesariamente en la misma dirección. Una empresa puede ocupar una nave industrial mientras, al mismo tiempo, se incorporan nuevos inmuebles al inventario o se liberan espacios que dejan otros ocupantes.

La vacancia industrial pasó de 1.8% a 5.5%
El porcentaje de espacios industriales disponibles ha aumentado desde 2024. Para dimensionar el cambio, basta comparar el nivel actual con el registrado a mediados de 2023, cuando la vacancia nacional llegó a 1.8%, su mínimo histórico, en una etapa de fuerte actividad vinculada con el nearshoring.
En el tercer trimestre de 2026, el indicador alcanzó 5.5%, más del triple de aquel nivel. Esto no significa que toda la industria haya dejado de crecer, sino que existe una mayor proporción de superficie disponible frente al inventario total.
Solili relaciona esta tendencia con las tensiones comerciales internacionales y la incertidumbre que rodea las inversiones de largo plazo. En ese contexto, algunas empresas han aplazado decisiones de expansión mientras evalúan sus necesidades operativas y las condiciones para comprometer nuevos recursos.
La próxima revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) también forma parte de los factores que pueden influir en las decisiones empresariales. Para las compañías que dependen del comercio entre los tres países, las condiciones de acceso a los mercados y la evolución de las cadenas de suministro son elementos relevantes al decidir dónde ampliar sus operaciones.
La absorción bruta crece, pero la neta retrocede
Para entender el comportamiento del mercado industrial es necesario distinguir dos indicadores: la absorción bruta y la absorción neta. Aunque ambos miden actividad inmobiliaria, no describen exactamente lo mismo.
La absorción bruta contabiliza la superficie correspondiente a las operaciones de ocupación registradas durante un periodo. La absorción neta, en cambio, refleja el balance entre los espacios que se incorporan a la ocupación y aquellos que se liberan.
Durante el tercer trimestre de 2026, la absorción bruta alcanzó 1.6 millones de metros cuadrados, un incremento de 5% frente al mismo periodo de 2025. Con ese resultado, el acumulado de enero a septiembre superó en 8% el registrado durante los primeros nueve meses del año anterior.
La absorción neta mostró una trayectoria distinta. En el mismo periodo acumuló 2.9 millones de metros cuadrados, frente a los 3.4 millones reportados un año antes, lo que representa una disminución de 15%.
Sin embargo, este indicador registró incrementos consecutivos a lo largo de 2026 y durante el tercer trimestre superó el nivel del mismo periodo del año anterior. La diferencia entre el resultado trimestral y el acumulado ayuda a explicar por qué el mercado puede mostrar señales de recuperación en algunos meses sin compensar todavía el retroceso de los primeros nueve meses.
En términos prácticos, el sector mantiene operaciones y nuevas ocupaciones, pero el balance general todavía muestra un ritmo menor que el de 2025. Esa diferencia convive con el crecimiento del inventario y ayuda a explicar por qué la vacancia continúa aumentando.
La logística y el almacenamiento sostienen la demanda
Las necesidades de distribución de mercancías tienen un peso cada vez mayor en la ocupación industrial, especialmente en las zonas urbanas con grandes mercados de consumo. De acuerdo con Solili, las actividades de logística y almacenamiento se mantienen entre los principales motores de la demanda, impulsadas por las operaciones del comercio electrónico y las empresas minoristas.
Durante el tercer trimestre, la Ciudad de México concentró 28% de la absorción bruta nacional. Monterrey y Guadalajara registraron 14% cada una, lo que muestra la importancia de estos mercados para las operaciones industriales y de distribución.
Estas cifras reflejan que la demanda no se distribuye de manera uniforme en el país. La ubicación de los consumidores, las redes de transporte y las necesidades de las empresas influyen en las decisiones sobre dónde rentar o instalar centros de distribución.
La manufactura también generó operaciones relevantes durante el periodo. En Monterrey, LEGO ocupó cerca de 50,000 metros cuadrados en el corredor de Ciénega de Flores. En Guadalajara, Foxconn concretó la ocupación de dos espacios que sumaron 87,000 metros cuadrados en El Salto.
Aun así, las decisiones relacionadas directamente con la manufactura pueden depender de planes de inversión de largo plazo. Por ello, las empresas evalúan factores como los costos de operación, las condiciones comerciales y la evolución de sus cadenas de suministro antes de comprometer recursos en nuevas instalaciones.
¿Qué puede pasar con el mercado industrial al cierre de 2026?
El desempeño del cuarto trimestre dependerá de la evolución de las decisiones empresariales y de las condiciones que influyen en la inversión. Entre los factores señalados por Solili están la renegociación del T-MEC, las elecciones de medio término en Estados Unidos y los cambios en los costos de transporte y combustibles, relacionados con las tensiones geopolíticas y las rutas comerciales internacionales.
Pese a este panorama, la consultora prevé una mayor actividad hacia el cierre del año. El último trimestre suele concentrar decisiones de ocupación y expansión de empresas que preparan sus operaciones para el siguiente ejercicio fiscal.
«Desde Solili proyectamos un mayor dinamismo hacia el cierre del año. El cuarto trimestre suele concentrar decisiones de ocupación y expansión de empresas que buscan iniciar el siguiente año con sus operaciones listas, lo que podría favorecer una mayor actividad en el mercado industrial», señaló la consultora.
La expectativa apunta también a una posible recuperación en algunos mercados de la frontera norte, entre ellos Tijuana, Reynosa y Ciudad Juárez. Sin embargo, la evolución dependerá de que las empresas concreten sus planes y de que cada mercado consiga absorber la superficie que permanece disponible.
Qué significa el aumento de la vacancia para el sector inmobiliario
El aumento de los espacios disponibles no implica por sí solo una caída generalizada de la actividad industrial. Los datos muestran que durante 2026 se han concretado ocupaciones y que algunos segmentos, como la logística y el almacenamiento, continúan generando demanda.
El reto está en equilibrar esa actividad con el crecimiento del inventario. Con 115.1 millones de metros cuadrados construidos y una vacancia de 5.5%, el mercado debe incorporar nuevos espacios sin perder de vista la capacidad real de las empresas para ocuparlos.
Para el cierre de 2026, la evolución de la inversión, las condiciones comerciales y las necesidades de distribución serán determinantes. La demanda podría ganar impulso durante los últimos meses, como anticipa Solili, pero la recuperación de la ocupación tendrá que observarse junto con la superficie que se incorpore al mercado.
En consecuencia, el indicador que conviene seguir no es únicamente cuántos metros cuadrados se contratan, sino también cuántos espacios se liberan y cuánto crece el inventario disponible. Esa combinación permitirá evaluar si el mercado industrial mexicano consigue reducir la vacancia o si continuará la tendencia al alza.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados