Especialistas financieros recomiendan abrir una cuenta bancaria a los niños desde los 7 años para evitar que tengan una idea falsa del dinero digital y aprendan a administrar su efectivo
Especialistas en finanzas aconsejan iniciar la bancarización infantil con herramientas reales y la supervisión obligatoria de los padres.
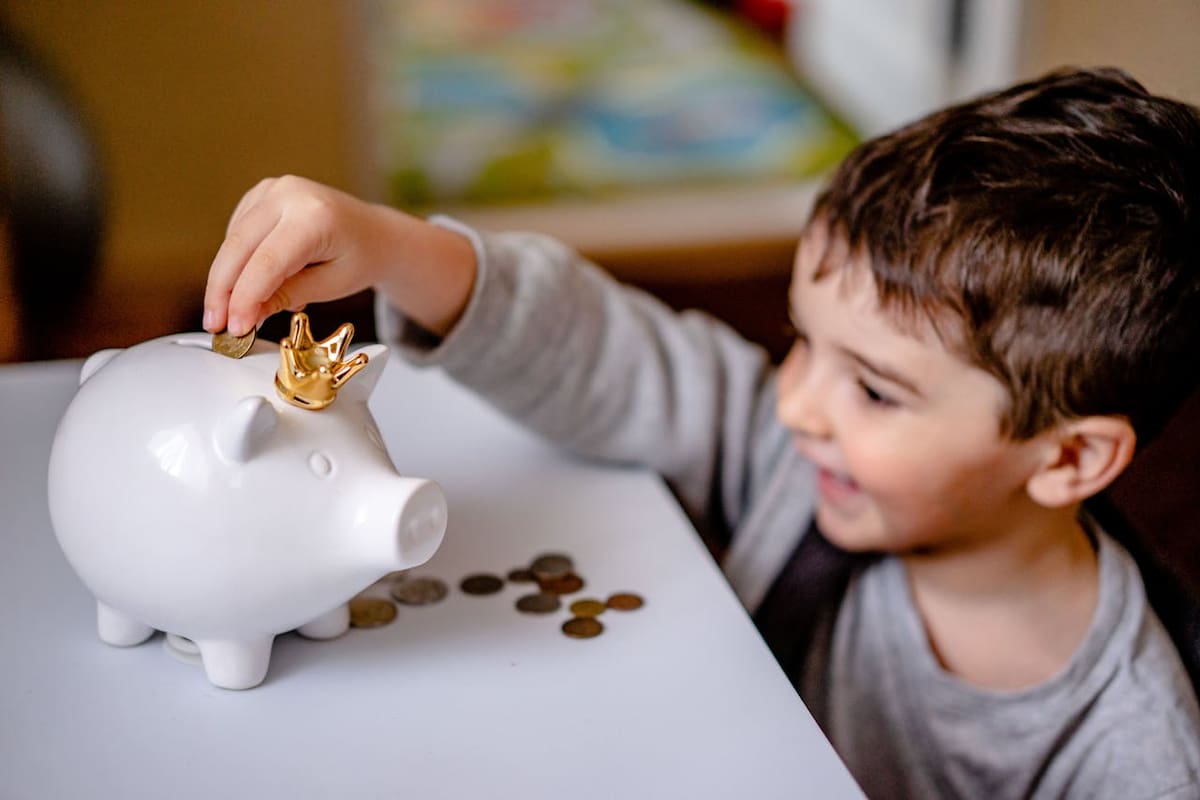
MÉXICO.-Especialistas en educación financiera recomiendan integrar a los niños al sistema bancario a partir de los 7 años mediante cuentas de ahorro diseñadas para su edad, con el fin de que comprendan el funcionamiento del dinero físico y digital.
De acuerdo con un reporte de El Economista redactado por la periodista Carolina Aguilar Carrasco, no es necesario esperar a que los menores cumplan 18 años para iniciar su aprendizaje financiero, ya que el uso temprano de herramientas bancarias supervisadas previene distorsiones sobre el valor del dinero en la era de los pagos electrónicos.
¿Por qué se sugiere bancarizar a los niños desde los 7 años?
Con el incremento de compras en línea, tarjetas sin contacto y pagos desde teléfonos móviles, la asesora financiera Elizabeth Mondragón Velázquez y Daniel Urías, fundador de Cooltura Financiera, coinciden en que los menores pueden desarrollar una idea equivocada sobre los recursos familiares al no percibir el intercambio físico de efectivo.

Para evitar la creencia de que el dinero es un elemento ilimitado o “mágico”, los especialistas sugieren llevar a los niños a las sucursales bancarias, permitirles contar el dinero de sus alcancías y realizar el trámite de apertura presencialmente para reforzar el hábito del ahorro y la protección contra fraudes.

¿Cuáles son las opciones de cuentas para menores en México?
En el mercado mexicano existen diversas alternativas financieras dirigidas a la infancia, las cuales requieren de forma obligatoria la presencia e identificación del padre, madre o tutor legal para su apertura:
- Banco Azteca (Guardadito Kids): Permite la apertura desde $1 peso, sin saldo promedio requerido y aplica comisiones por emisión de tarjeta y depósitos en tiendas de conveniencia.
- HSBC (Cuenta Flexible Menores): Requiere un monto mínimo de apertura de $1 peso y no exige saldo promedio.
- Caja Popular Mexicana (Cuentamiga): Inicia desde $20 pesos y ofrece rendimientos a partir de un saldo de $100 pesos, con una tasa fija anual de 3.83% a 4.39%.
- Banco del Bienestar (Cuentahorro Infantil): Solicita un monto de apertura de $50 pesos, un saldo promedio de $30 pesos y brinda opciones de rendimiento en plazos de 3 a 12 meses.
- BBVA (Link Card) y Santander (Cuenta Junior): No piden monto de apertura ni saldo promedio, aunque no otorgan rendimientos sobre el dinero guardado.
- Banorte (Suma Menores) e Inbursa (UUCuenta Educa): Requieren un saldo de $500 pesos para la apertura y ofrecen esquemas de rendimiento ajustados al saldo o referenciados a Cetes.
Te puede interesar: Ahorro para niños: Los retos de la Condusef que enseñan a guardar dinero desde casa y formar hábitos financieros desde temprana edad
¿Qué revela el uso de tarjetas en menores de edad?
Un análisis realizado por el economista Guillermo Jr. Cárdenas Salgado para BBVA, con base en datos de la Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información en los Hogares (ENDUTIH) 2025, indica que solo el 10.4% de la población de 6 a 17 años en México utilizó o tuvo acceso a tarjetas de débito o crédito, principalmente para realizar compras por internet.

Te puede interesar: La mayoría de los mexicanos aprende sobre dinero por experiencia o consejos informales, revela estudio
Esta cifra ha permanecido en niveles similares desde 2017, cuando se registró un 10.2%, alcanzando su punto más elevado en 2022 con un 10.8%. La falta de adopción de estos productos obedece a una baja percepción de necesidad por parte de los padres, menor autonomía financiera en la infancia y una oferta bancaria orientada en su mayoría al ahorro pasivo y no a las transacciones cotidianas.
Para que la experiencia resulte formativa, los expertos aconsejan que los padres mantengan una supervisión constante sobre las operaciones de los menores, establezcan límites de gasto claros y enseñen reglas básicas de seguridad digital antes de entregar el control de una tarjeta de débito.
Sigue nuestro canal de WhatsApp
Recibe las noticias más importantes del día. Da click aquí
Te recomendamos


Un sitio de  Grupo Healy © Copyright Impresora y Editorial S.A. de C.V. Todos los derechos reservados